退職1年目、収入ゼロなのに税金167万円。実額を全部公開するじゃ
こんにちは、たくGじゃよ。
いきなりじゃが——会社を辞めて収入がゼロになったワシに、1年で請求された税金と保険料。いくらだと思う?
💸 退職1年目の請求額——約167万円
167万円じゃ。収入はゼロ、なのに167万円じゃよ。
「なんでそんなにかかるんじゃ?」と思うじゃろ? そこには会社員のうちは気づかん仕組みがあるんじゃ。
今日は、ワシが実際に払った金額を1円単位まで全部公開するじゃよ。住民税、国民健康保険、国民年金——それぞれいくら来て、いつ来たか。そして——国保が43万円も安くなった話もするけな。これは知らんと、まるまる損するところじゃった。
これから退職する方、定年を控えとる方——いくら用意しておけばいいかが分かる回じゃ。最後まで見ていってくれい!
📌 先にひとこと:金額は年収・自治体・家族構成などで変わるけな。あくまでワシの実例として参考にしてくれい。正確なことは、必ずお住まいの役所で確認してな。
目次【開く/閉じる】
① なぜこんなに来るのか〜「去年の自分」に請求が来る〜
まず、なぜ収入がゼロなのに、こんな金額が来るのか。
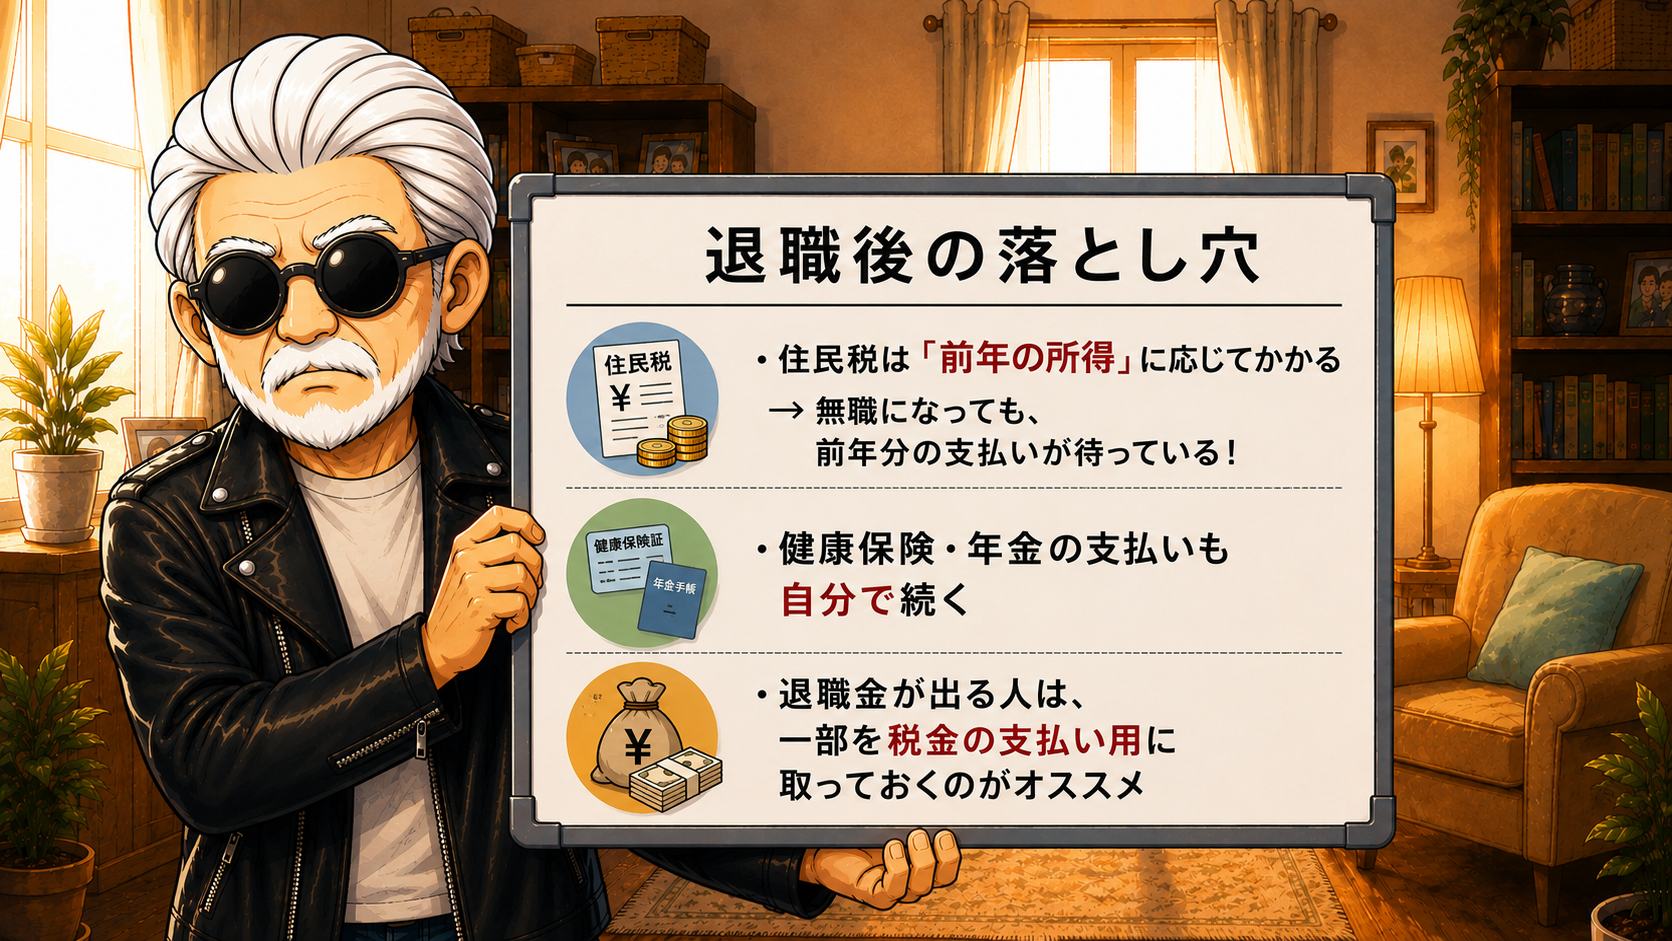
理由はシンプルじゃ——税金や保険料は「前年の所得」に対してかかるからじゃよ。
💡 今年の請求は、「去年、稼いでいた自分」に対して来る
→ 今の収入がゼロでも、容赦なく来る
参考までに、ワシの退職前の数字を出しておくじゃ。
📊 たくGの退職前(2025年)
・給与収入:約600万円(給与所得にすると約450万円)
・副業収入:約62万円 → 所得総額 約512万円
・在職中の天引き:社会保険 約104万/住民税 約29万/国民年金 約21万
会社員のうちはな、これが給料から天引きされとるけ、痛みを感じにくいんじゃ。ワシも正直、あまり意識しとらんかった。それが辞めた瞬間、自分で払うことになる。ここで初めて「うわ、こんなに払っとったんか」と気づくんじゃよ。
それともう一つ、大きな落とし穴があってな。
⚠️ 請求は2回に分かれて来る。しかも2回目は忘れた頃に——
ワシの場合、まず2月末に「3月までの分」が来た。「はいはい、これね」と払ったんじゃ。ところが——6月にまた来たんじゃよ。しかも1回目より、はるかにデカいやつが。
「また来た!」と思ったじゃよ(笑) でもこれ、理由があってな。前年の所得は3月の確定申告で確定するじゃろ? じゃけ、それを反映した本格的な請求が来るのは、その後になるんじゃ。これを知らんと、忘れた頃に来て焦ることになる。ここは本当に注意じゃよ。
② 【全公開】実際に来た金額——3つの内訳
では、実際に来た金額を全部公開するじゃよ。
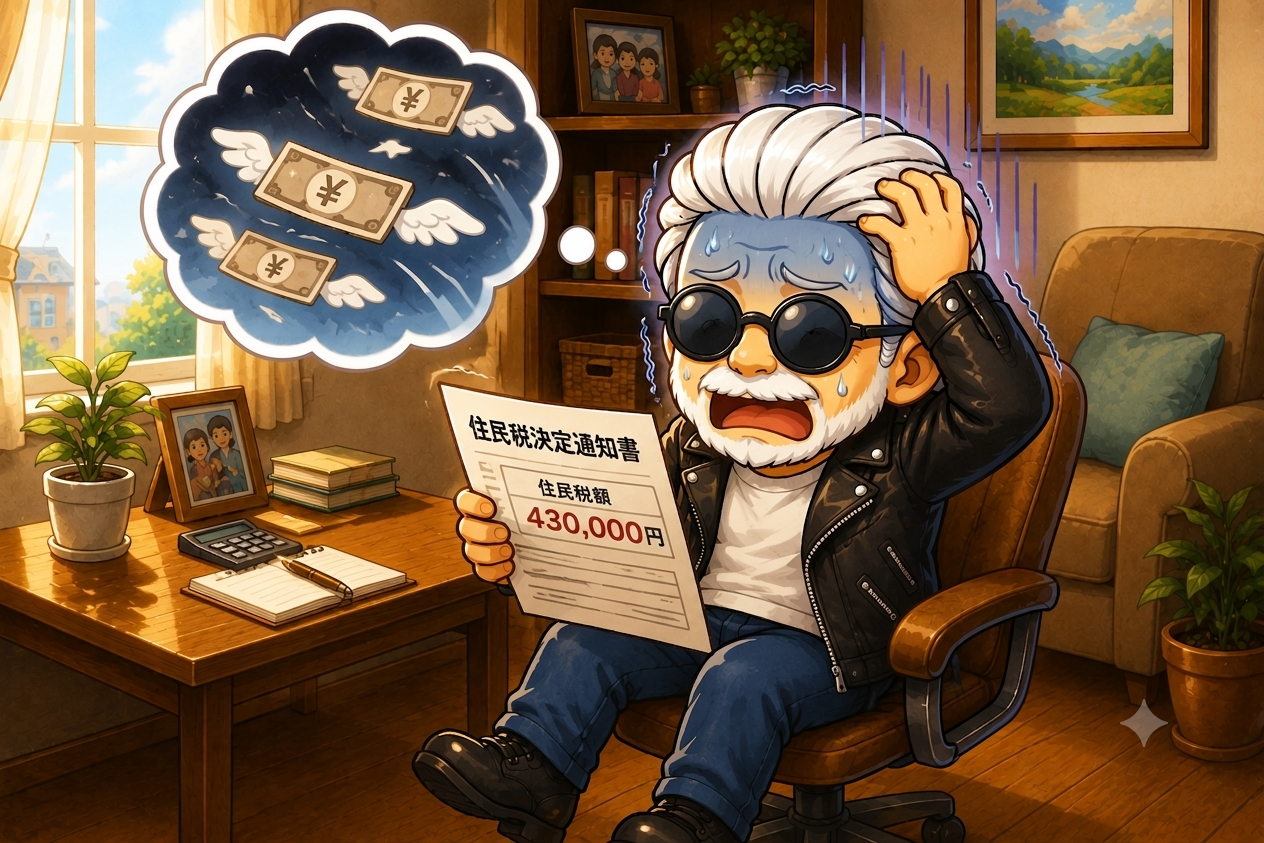
①住民税——合計 約43万円
🏛️ 住民税の請求
・2月末に通知(3月までの分):121,000円
・6月上旬に通知(4月以降の分):310,800円
・合計:431,800円
支払いは4期に分けての納付書じゃった。一括払いの割引が特に無かったけ、ワシは**「ペイジー」で自宅からすぐ払った**じゃよ。役所や銀行に行かんで済むけ、これは楽じゃった。
正直な感想? 事前に計算しとったけ「こんなもんじゃろ」とは思ったんじゃが——1度に出る金額がデカいけ、「高けー!」とも思ったじゃよ(笑)
②国民健康保険——合計 約87万円
これが一番デカかった。ワシは1月の正月明けに役所へ行って、国保に切り替えたんじゃよ。
🏥 国民健康保険の請求(減免前)
・2月に通知(3月までの分):168,678円
・6月中旬に通知(2026年6月〜2027年3月分):703,555円
→ 月あたり約7万円!
・合計:872,233円
月7万円じゃよ。高けーじゃろ? 収入がゼロの人間に、月7万の保険料じゃ。——じゃが、この話には続きがあるんじゃ。これは後でたっぷり話すけな。
③国民年金——約37万円
ワシは誕生日が1月でな。60歳まであと11ヶ月分じゃったけ、思い切って**前納(まとめ払い)**したんじゃ。
📅 国民年金
・11ヶ月分を前納:374,350円
・毎月ちびちび貯金から引かれるのが嫌じゃったのと、前納は割引もあるけな
・別途「付加年金 月400円」も追加(60歳まで口座引き落とし)
この付加年金というのがな、月400円払っておくと、将来もらう年金が上乗せされる制度でな。調べたら2年で元が取れるらしいんじゃ。じゃけ、これは迷わずやることにしたじゃよ。
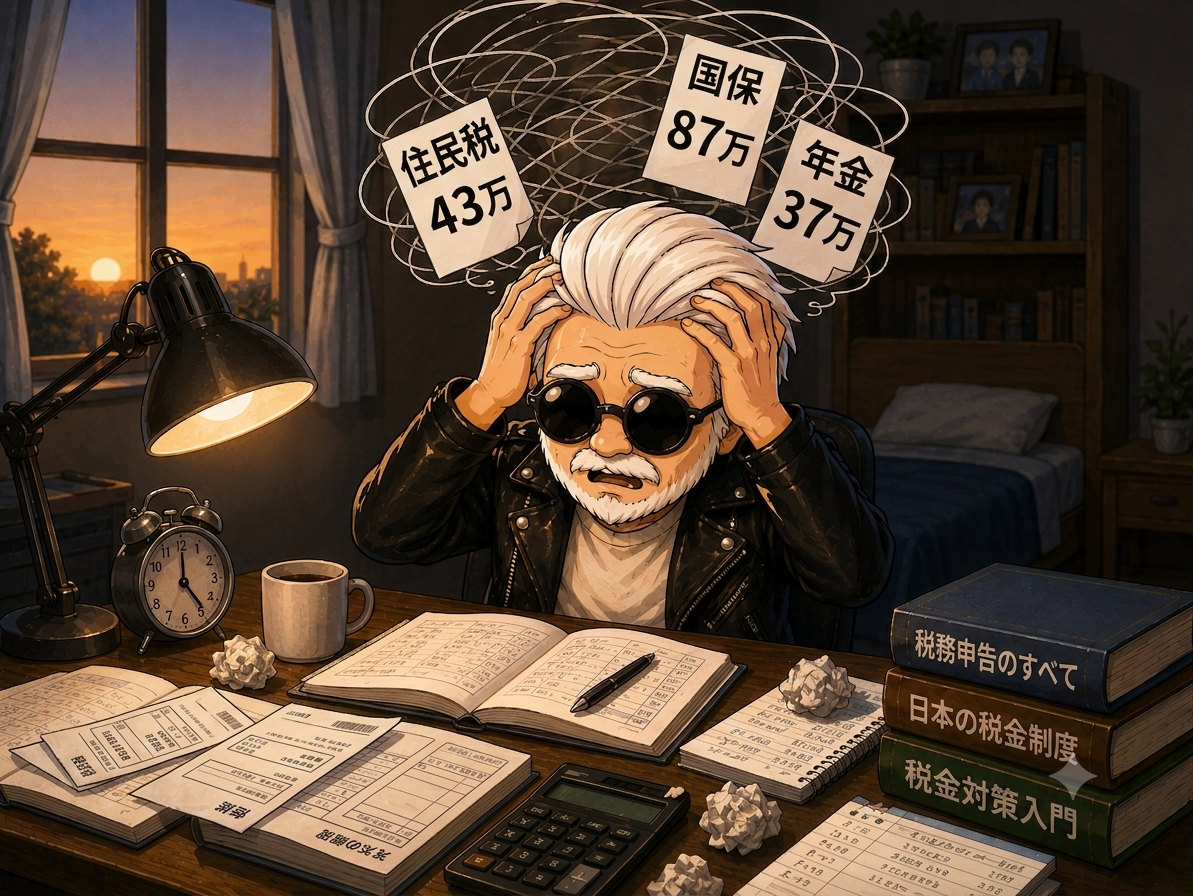
——で、合計するとこうじゃ。
| 項目 | 金額 |
|---|---|
| 住民税 | 431,800円 |
| 国民健康保険 | 872,233円 |
| 国民年金(11ヶ月前納) | 374,350円 |
| 合計 | 1,678,383円 |
約167万円じゃ。収入ゼロの1年間でな。しかもこれ、税金と保険料だけの話じゃよ。実際にはこれに加えて——
🚗 さらに、これも来る
・自動車税:約4万円
・自動車保険:約4万円
・掛け捨て生命保険:約4.5万円
→ プラス 約12.5万円
これも払わんといけんのじゃ。全部合わせると約180万円——生活費とは別に、これだけ出ていくということじゃよ。
③ 【最重要】国保が43万円も安くなった話
さて、ここからが今日一番伝えたい話じゃ。
さっき、国保が「月7万円」と言うたじゃろ? あれを見て、ワシはさすがに調べたんじゃよ。「これ、どうにかならんのか」とな。そしたら——「減免制度」というものがあったんじゃ。
💡 国民健康保険の減免制度
失業した理由の区分によっては、保険料が減額される制度がある
→ 自分が当てはまるか、役所で相談できる
調べてみたら、ワシの状況なら可能性があると分かってな。役所に行って聞いてみたんじゃ。そしたら——減免の対象になったじゃ!
で、いくら変わったと思う?
🎉 減免のビフォーアフター
【前】 年額 703,555円 / 月額 約70,000円
↓
【後】 年額 約270,000円 / 月額 22,500円
→ 約43万円、安くなった!
月7万が、月2万2,500円じゃ。えらい違いじゃろ? しかも過払い分も含めて調整してくれたんじゃよ。これで、さっきの167万円は——実質124万円ほどになったわけじゃ。
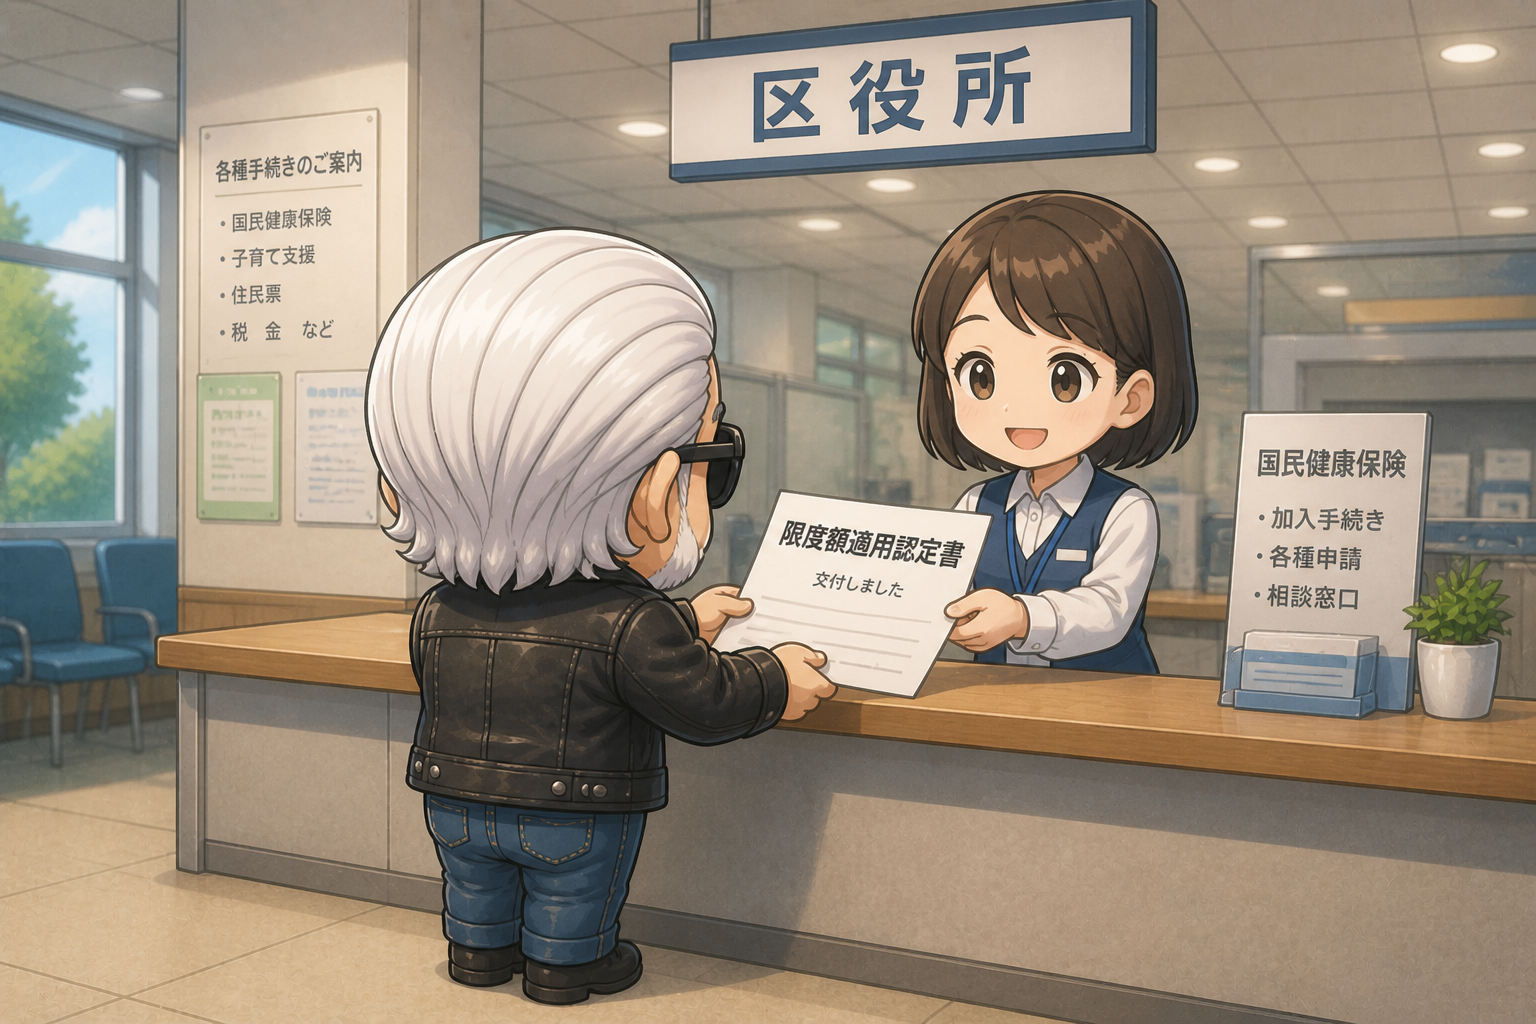
なぜワシが対象になったか。推測じゃが、こういうことじゃと思う。ワシはこの年、失業給付と傷病手当を受けとったけな。つまり今年の収入がほぼ無い状態じゃったんじゃ。じゃけ、減免の額も大きくなったんじゃないかと思うじゃよ。
💬 困った時は、役所で相談する——これが一番じゃ
ここが本当に大事なところでな。制度は、黙っとっても向こうから教えてくれんのじゃ。納付書は容赦なく届くけど、「あなた減免できますよ」とは書いてないんじゃよ。
自分で調べて、自分で聞きに行く。それだけで43万円じゃ。時給に換算したら、とんでもない仕事じゃろ?(笑)
⚠️ 減免の条件は自治体や状況によって違うけな。当てはまるかどうかは、必ずお住まいの役所に確認してくれい。
④ 退職日を「12月31日」にした理由
もう一つ、知っといてほしい話がある。ワシが退職日を「12月31日」にした理由じゃ。これな、適当に決めたんじゃないんじゃよ。ちゃんと計算して選んだ日なんじゃ。
理由1:社会保険料が、まるっと1ヶ月分安くなる
会社員の社会保険料はな、会社が半分払ってくれとるんじゃ。これ、意外と知らん人が多いんじゃよ。
💡 社会保険の仕組み
・保険料は会社と自分で折半(半分は会社負担)
・月末に退職すると、その月分は会社が半分持ってくれる
・でも月の途中で退職すると、その月は全額自己負担になる
つまり——月末まで在籍するかどうかで、1ヶ月分の負担が変わるんじゃよ。12月31日は「12月の月末」じゃけ、12月分は会社が半分持ってくれたというわけじゃ。もし12月20日とかに辞めとったら、その月は全額自己負担じゃ。何万円も違ってくるけな。
理由2:住民税の負担を、先まで軽くする
それともう一つ。翌々年(2027年度)の住民税を軽くするという狙いもあったんじゃ。
住民税は前年の所得で決まるじゃろ? 12月31日で辞めれば、2026年の所得はほぼゼロになる。ということは、それを元に計算される2027年度の住民税も、ぐっと軽くなるというわけじゃよ。
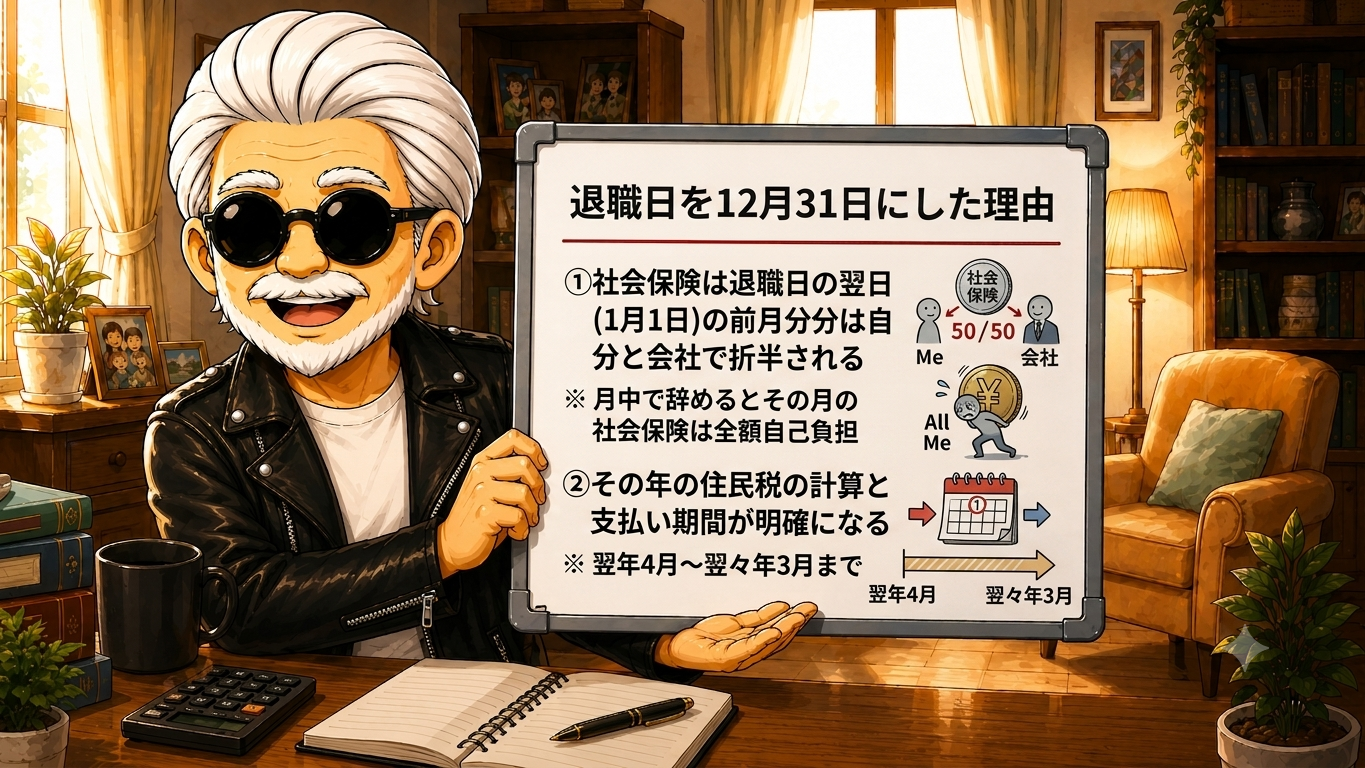
💬 「いつ辞めるか」で、手元に残る金額が変わる。退職日を適当に決めたらもったいないじゃ
もちろん、会社の都合や体調もあるけ、誰でも自由に選べるわけじゃないけどな。でも選べるなら、「月末」を意識するだけで違う——これは覚えといて損はないじゃよ。
⑤ どうやって払ったか〜「計画的犯行」じゃ〜
で、収入ゼロなのに、どうやって167万円を払ったか。答えは——事前に用意しとったんじゃ(笑) ワシはこれを「計画的犯行」と呼んどるじゃよ。
💰 たくGの事前準備
・退職金 約450万円のうち、150万円を「税金支払い用」に取り分けた
・別途、副業で作った資産から**「退職後2年分の生活費」として300万円をキープ**
なぜこれができたかというと——事前に計算しとったからじゃ。「だいたい150万前後じゃろ」と踏んどったんじゃよ。結果は167万じゃったけ、少し上振れしたがな(笑) それでも、心の準備ができとるのと、いきなり来るのとでは、まったく違うんじゃよ。
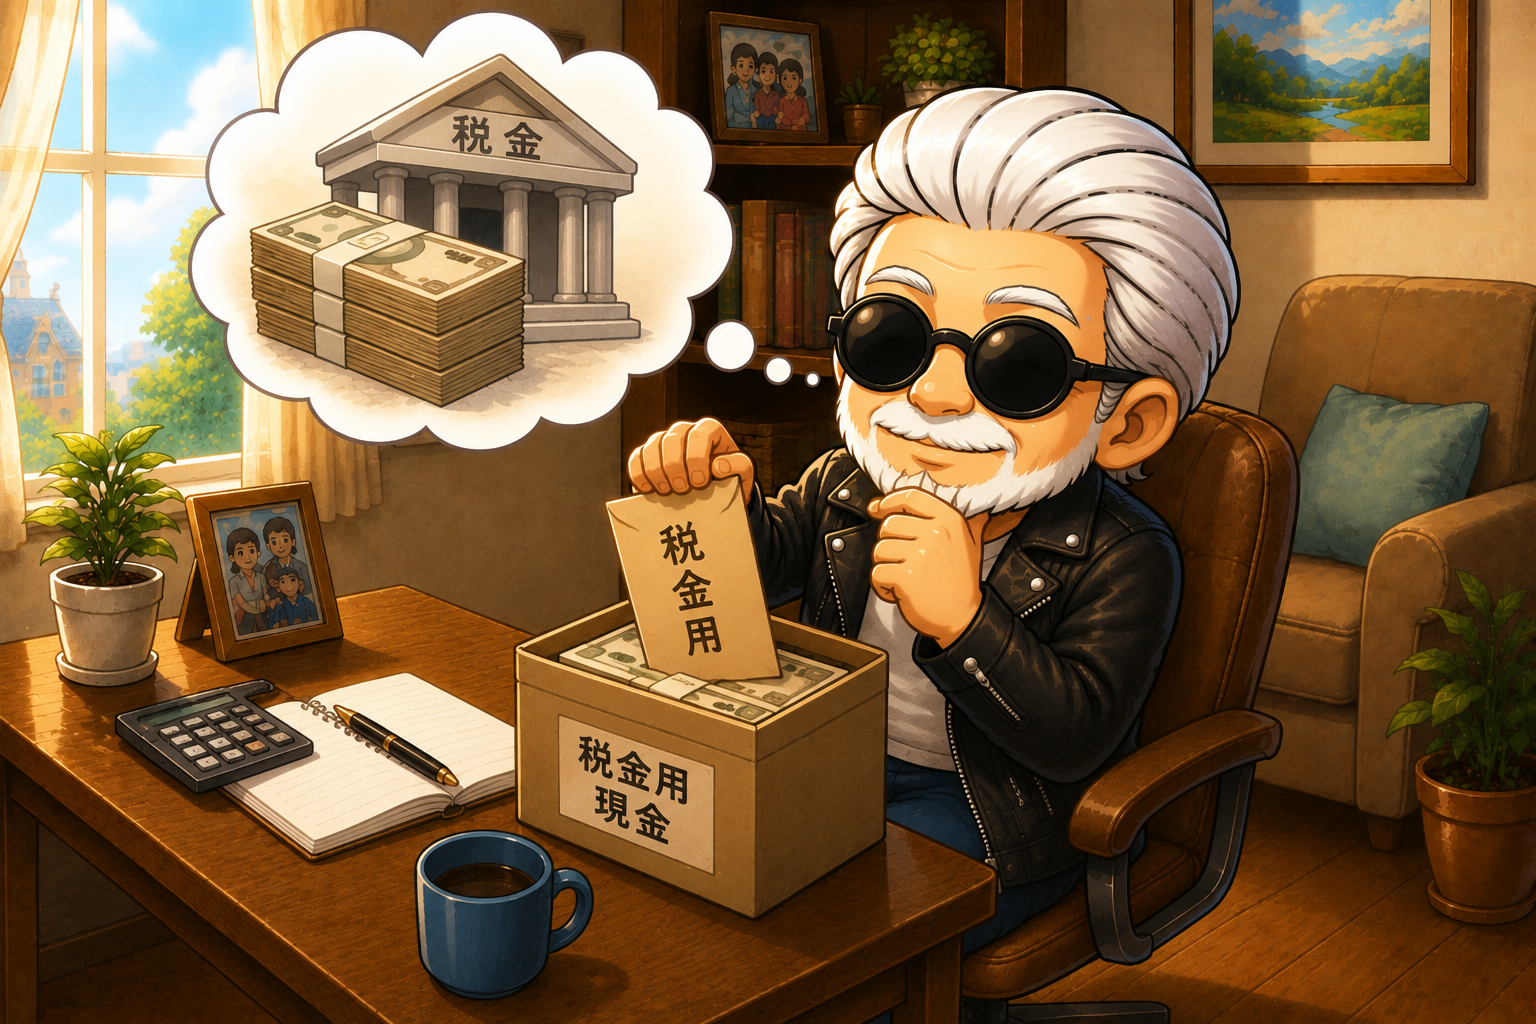
ここで一つ、退職金について注意があるんじゃ。
⚠️ 退職金は「ご褒美」じゃない。その一部は最初から”税金用”じゃ
退職金が入ると、つい「よし、旅行でも」となりがちじゃろ? でもな、そこから150万は最初から自分のもんじゃないと思っといた方がええ。使ってしもうてから請求が来たら、目も当てられんけな。まず取り分ける。話はそれからじゃ。
⑥ まとめ〜退職前に、これだけはやっておけ〜
最後に、これから退職する方へ、ワシからのアドバイスをまとめるじゃよ。
📋 退職前にやっておくべき4つ
① 150万〜200万円は、税金用に取り分けておく
② 退職日は「月末」を意識する(社会保険が1ヶ月分違う)
③ 「6月にもう一度来る」と覚えておく(忘れた頃に本番が来る)
④ 減免制度があるか、必ず役所に相談する
①の金額についてな。ワシの給与収入は600万、所得にすると約450万じゃった。日本人の平均所得がだいたい450万円くらいと言われとるけ——ワシの例は、けっこう多くの方の参考になるんじゃないかと思うんじゃよ。じゃけ、目安としては150万〜200万。これを用意しておけば、まず慌てんで済むじゃろ。貯蓄は大切じゃ——これに尽きるけな。
そして、一番伝えたいのはこれじゃ。
💬 税金の知識は、そのままお金じゃ
ワシは調べて、役所に聞きに行っただけで43万円安くなった。逆に言えば、知らんかったら43万円損しとったということじゃよ。
今はな、ええ時代じゃ。YouTubeでも学べるし、FP3級の本を1冊買うだけでも全然違う。それにAIに聞けば、自分の状況に合わせた金額も事前に分かる時代じゃけな。「事前に、いくらかかるかを知っておくこと」——これだけで、退職後の不安はずいぶん減るじゃよ。
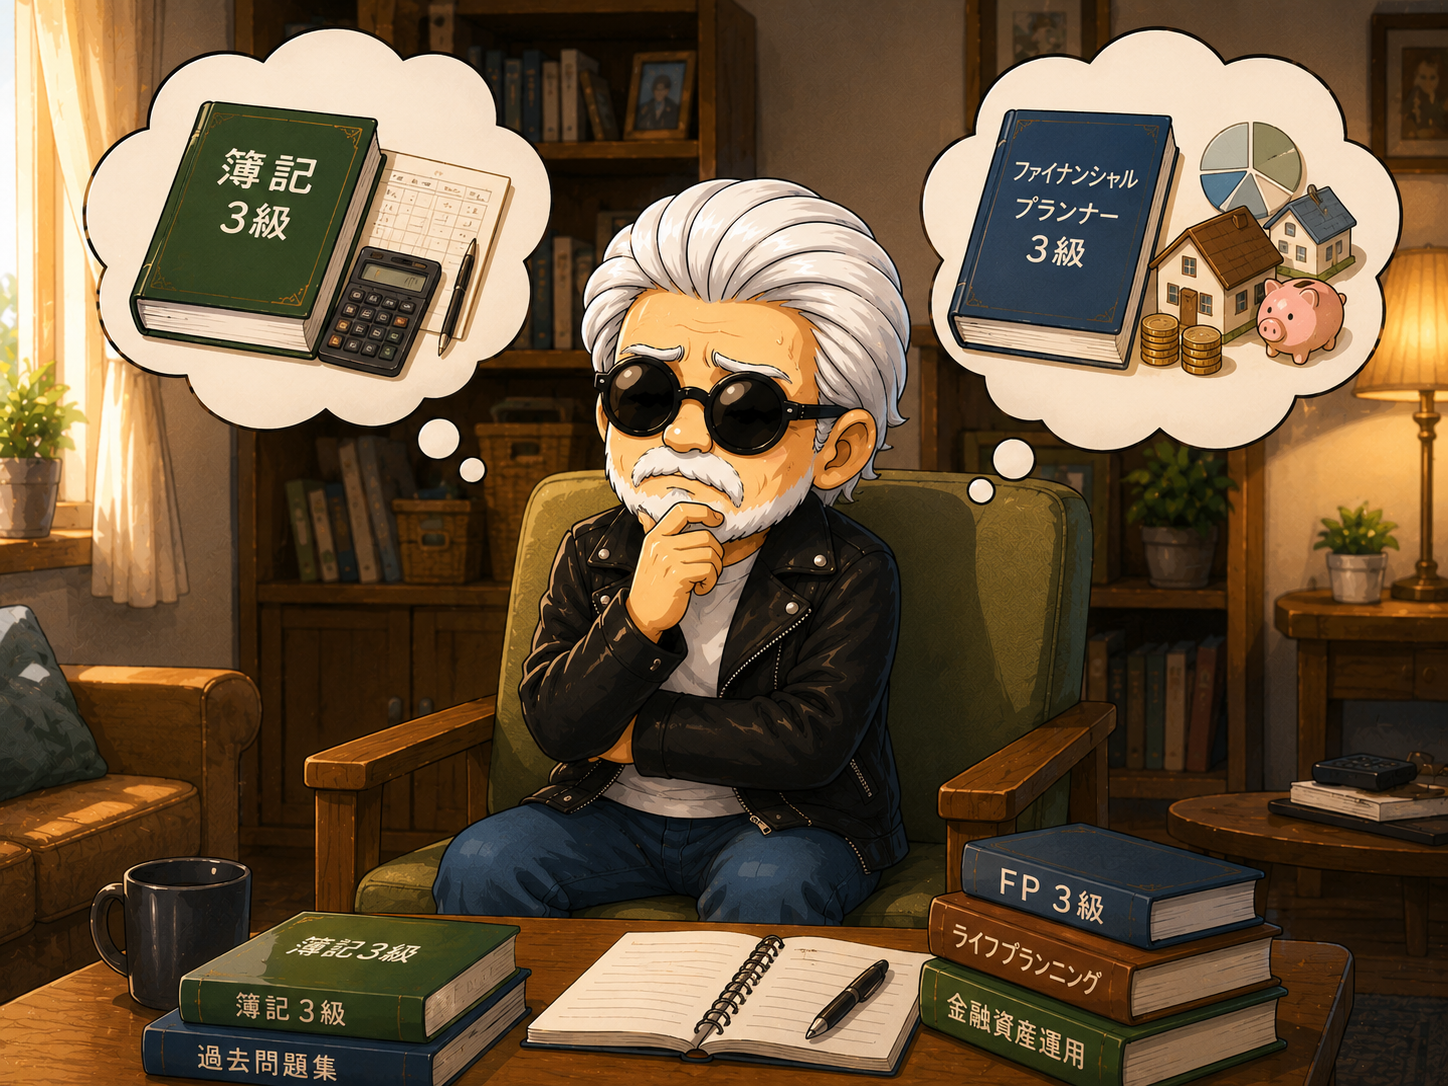
会社を辞めるというのは、大きな決断じゃ。そこに「お金の不安」が乗っかると、しんどさが倍になるけな。でも、知って、備えておけば、それは”想定内”になる。想定内なら、慌てんで済むんじゃ。この記事が、これから決断する方の役に立てば嬉しいじゃよ。
おわりに
すでに退職された方——「うちはこうじゃった」という話があれば、ぜひコメントで教えてくれい。これから辞める方の、大きな参考になるけな。
今日も最後まで読んでくれて、ありがとうな。このチャンネルでは、58歳で初めて入院した体験から学んだ、健康・お金・生活・人生観について、正直に話しとるじゃよ。
参考になったよ、という方は、よかったらコメントで教えてくれい。
それじゃあ、また! バイならじゃ〜。
※ 金額は年収・自治体・家族構成などで変わるけな。あくまでワシの実例じゃ。正確なことは、必ずお住まいの役所で確認してな。