年金は何歳からもらうか。1,489万円払った58歳が、定期便で計算して出した答えじゃ
こんにちは、たくGじゃよ。
今日はこれじゃ。ねんきん定期便。毎年届くけど、ちゃんと見たことある方、どれくらいおるかね? ワシも正直、今まで「ふーん」で終わっとったんじゃ。
じゃが今回、腰を据えて見てみたんじゃよ。そしたらな——ワシがこれまでに払った年金保険料、1,489万円じゃった。
💸 これまでに払った年金保険料:約1,489万円
家が建つとは言わんが、車が何台も買える額じゃろ? これがいくらになって戻ってくるのか——気になるじゃろ。今日はそれを全部公開するじゃよ。
それとな、今日は一番びっくりしたことも話すじゃ。「年金は遅らせるほど増える」ってよう聞くじゃろ。**それは本当じゃ。**70歳まで待つと42%増える。じゃが——じゃあ何歳まで生きれば得なのか。これ、誰も教えてくれんかったんじゃよ。自分の定期便で計算したら、けっこう衝撃の数字が出たじゃ。最後まで見ていってくれい!
目次【開く/閉じる】
① ねんきん定期便、見るのは3つだけ
まず、どこを見ればええかから話すじゃ。細かい数字がいっぱい並んどるけど、見るところは3つだけじゃ。
👀 ねんきん定期便、見るのはこの3つ
① 左の棒グラフ3本 …… もらえる見込み額(65歳・70歳・75歳)
② その下の 「これまでの保険料納付額(累計額)」 …… 今まで払った合計
③ 右下のQRコード …… 自分で試算できるサイトに飛べる
①の棒グラフが、一番大事じゃ。 3本並んどるじゃろ。左から65歳・70歳・75歳——それぞれそこからもらい始めた場合の、1年あたりの額じゃ。**月の額じゃないぞ。年の額じゃ。**ワシもここを一瞬勘違いしたけな(笑)
②は、今まで払った合計じゃ。「国民年金保険料」と「厚生年金保険料」に分かれとって、その合計が出とる。これと①を比べると、面白いことが分かるんじゃ。後で話すけな。
そして③のQRコードじゃ。これ、知らん人が多いと思うじゃ。
💡 定期便の右下にQRコードがある
読み取ると 「公的年金シミュレーター」(厚生労働省のサイト)へ
→ 自分の年金の簡易試算ができるじゃ
「数字を見てもよう分からん」という方は、まずここを読み取ってみるとええと思うじゃ📱
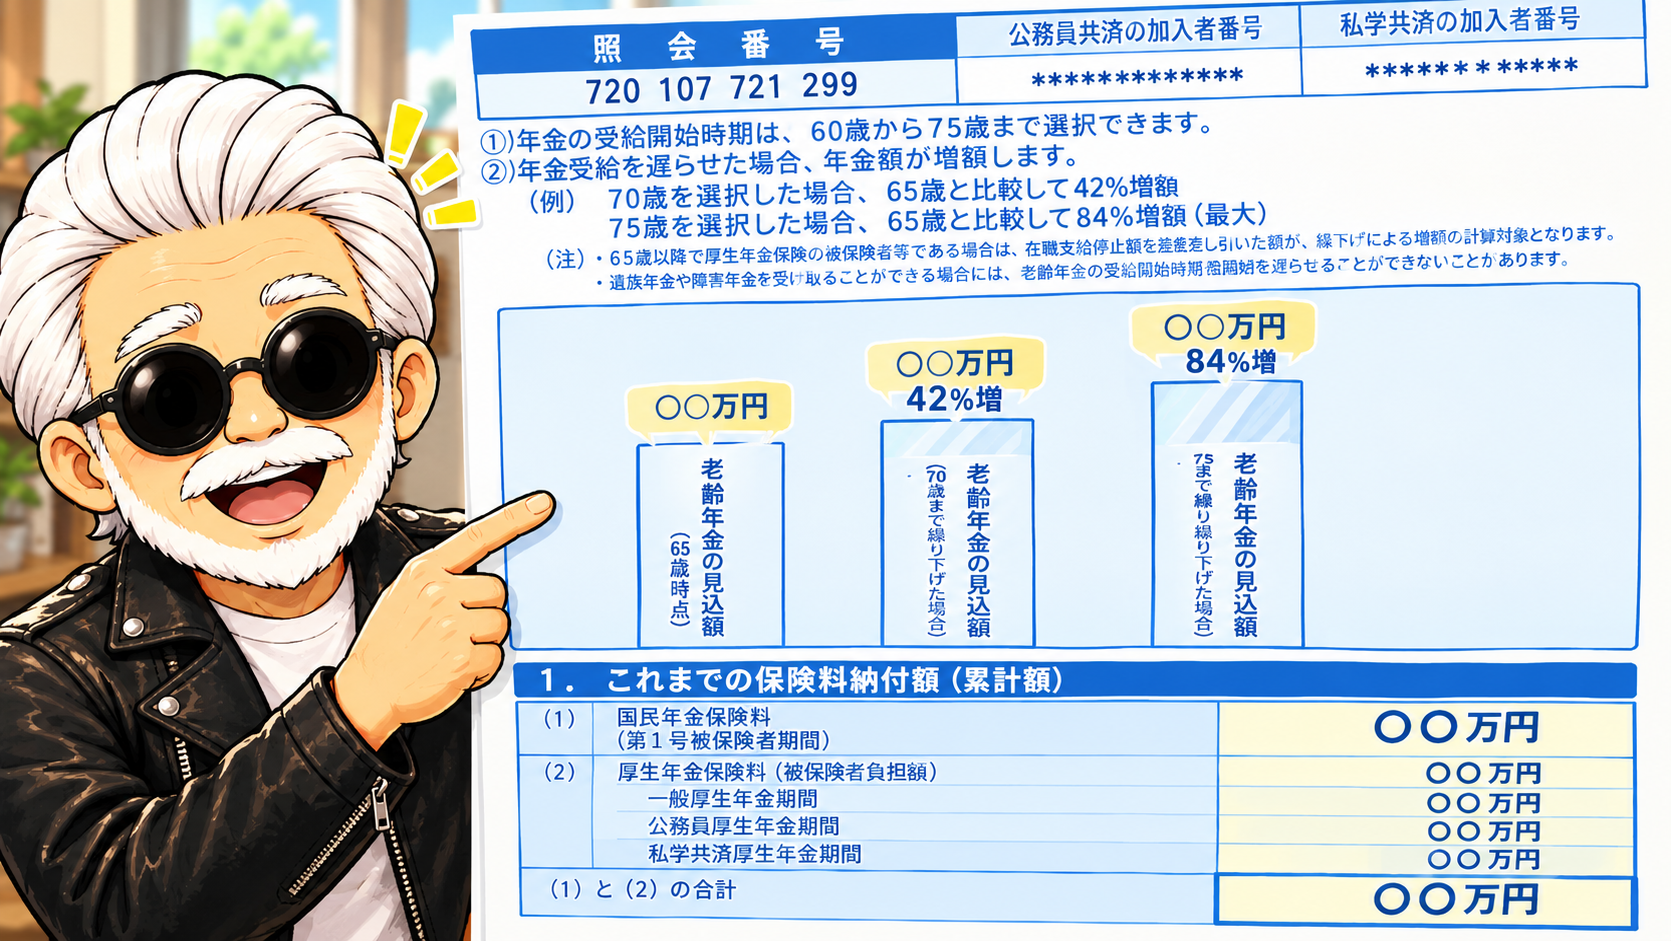
② 【公開】ワシの年金は、いくらか
では、ワシの数字を出すじゃ。先に断っとくと、ワシは国民年金と厚生年金の2階建てじゃ。学生時代を含めて7年ほどを除いて、ずっと厚生年金——つまり会社員じゃったけな。
| もらい始める年齢 | 1年あたり | 月に直すと |
|---|---|---|
| 65歳から | 1,901,507円 | 約15万8千円 |
| 70歳から(42%増) | 2,700,140円 | 約22万5千円 |
| 75歳から(84%増) | 3,498,773円 | 約29万2千円 |
65歳からもらうと、月に約15万8千円じゃ。 正直な感想を言うとな——**「思ったよりある」と「これだけか」**が、両方来たじゃ(笑) 夫婦2人なら何とかなりそうじゃが、ゆとりがあるかと言われると微妙じゃな。
※ ここから税金や社会保険料が引かれるけな。手取りはもう少し減るじゃ。
※ 金額は加入期間・収入で人それぞれじゃ。ワシの例として見てくれい。
③ 払った額と比べて、何年で元が取れるか
さて、面白いのはここからじゃ。払った額ともらう額を、並べてみたんじゃよ。
🧮 元を取るまで何年か
払った合計:14,889,281円
65歳からもらう額:年 1,901,507円
1,489万 ÷ 190万 = 約7.8年
→ 65歳 + 約8年 = 73歳ごろで元が取れる
73歳じゃ。 思ったより早いと感じるか、遅いと感じるか——人によるじゃろな。ワシは正直、**「お、意外と早いな」**と思ったじゃ。
ただし、これはワシの単純計算じゃ。厚生年金は会社も半分払ってくれとるけな。そこまで入れると話が変わるし、税金も引かれる。じゃけ**「ざっくりこれくらい」**という目安として聞いてくれい。
④ 【最重要】42%増。じゃが何歳まで生きれば得か
さて、ここからが今日一番伝えたい話じゃ。年金はもらい始めるのを遅らせると、金額が増える——これはよう言われるじゃろ。
📈 定期便に書いてあること
70歳まで遅らせると → 42%増
75歳まで遅らせると → 84%増(最大)
ワシの場合、年190万が、70歳なら270万。75歳なら350万になる。「おお、待った方が得じゃな」——最初はそう思うたんじゃ。
じゃが、ふと思うたんじゃよ。**「待っとる間は、1円ももらえんのじゃよな?」**とな。そこで計算してみたんじゃ。
🧮 70歳まで待つと、どうなるか
65歳〜70歳の5年間、もらえたはずの額
190万 × 5年 = 約950万円を、もらい損ねる
その代わり、70歳からは年 約80万円多くもらえる
→ 950万 ÷ 80万 = 約11.9年かかって、やっと追いつく
→ 70歳 + 11.9年 = 約82歳で、ようやく逆転する
82歳じゃ。 つまり——82歳より長生きすれば得。それより短ければ、損ということじゃ。75歳まで待つと、もっと先になる(約87歳で逆転)。そこまで元気で、しかもお金を使える体でおれるかどうか——そこじゃろ。
で、計算しとって——面白いことに気づいたんじゃ。
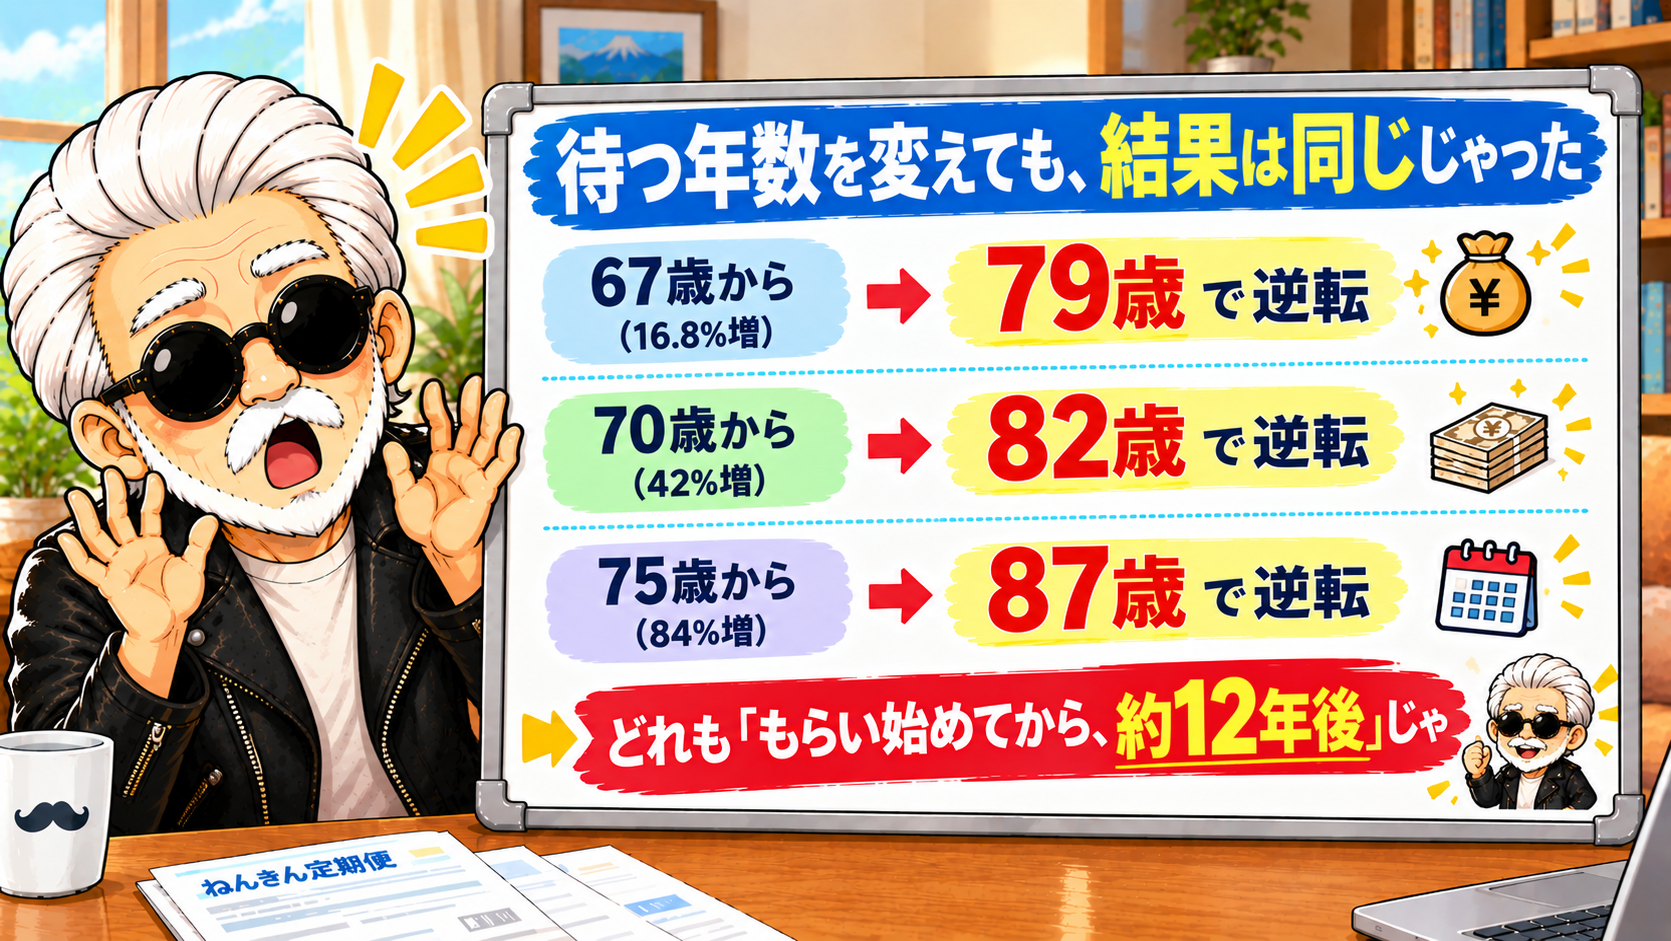
✨ 待つ年数を変えても、結果は同じじゃった
67歳から(16.8%増)→ 79歳で逆転
70歳から(42%増) → 82歳で逆転
75歳から(84%増) → 87歳で逆転
→ どれも「もらい始めてから、約12年後」じゃ
気づいたかね? **全部「受給開始から約12年」**なんじゃよ。理由は単純でな。増える割合は1ヶ月あたり0.7%——年にすると8.4%で固定じゃ。じゃけ待った年数を8.4%で割ると、いつも約12年になるんじゃ。
💬 「何歳から始めても、12年もらわんと元は取れん」
これは覚えやすいじゃろ。「42%増」「84%増」と言われると得に見えるが——結局どれも12年じゃ。あとは”そこまで生きとるか”の話だけじゃよ💡
断っとくとな、これはワシの単純な計算じゃ。実際は税金や社会保険料もかかるし、働いとると調整が入ることもある。もっと細かく見んといかんけな。じゃが——「何歳で逆転するのか」を一度自分で計算してみる価値はあると思うじゃ。誰も教えてくれんかったけな。
⑤ ついでに得した話〜付加年金と前納の割引〜
もう2つ、知っとくと得する話をするじゃ。ワシは退職して国民年金になったけな。その時に見つけた2つじゃ。
1つめ:付加年金
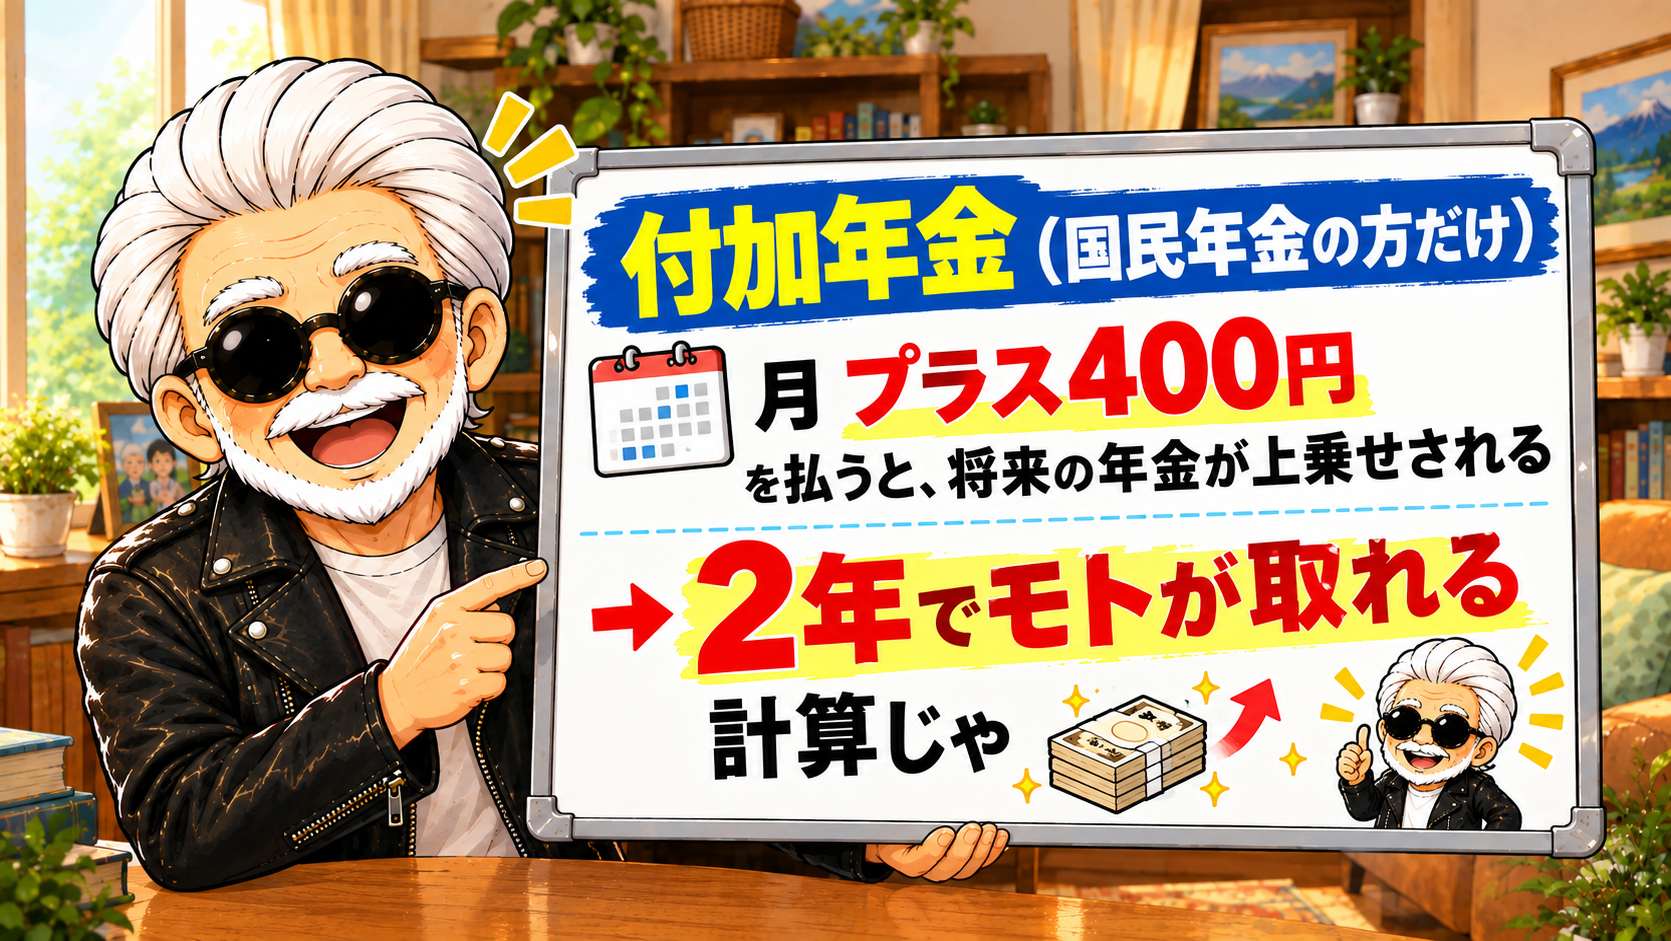
これな、月に400円を上乗せして払うと、将来もらう年金が増えるという仕組みじゃ。調べたら——2年でモトが取れると書いてあってな。「そりゃやるじゃろ」と思うたよ(笑)
💡 付加年金(国民年金の方だけ)
月 プラス400円を払うと、将来の年金が上乗せされる
→ 2年でモトが取れる計算じゃ
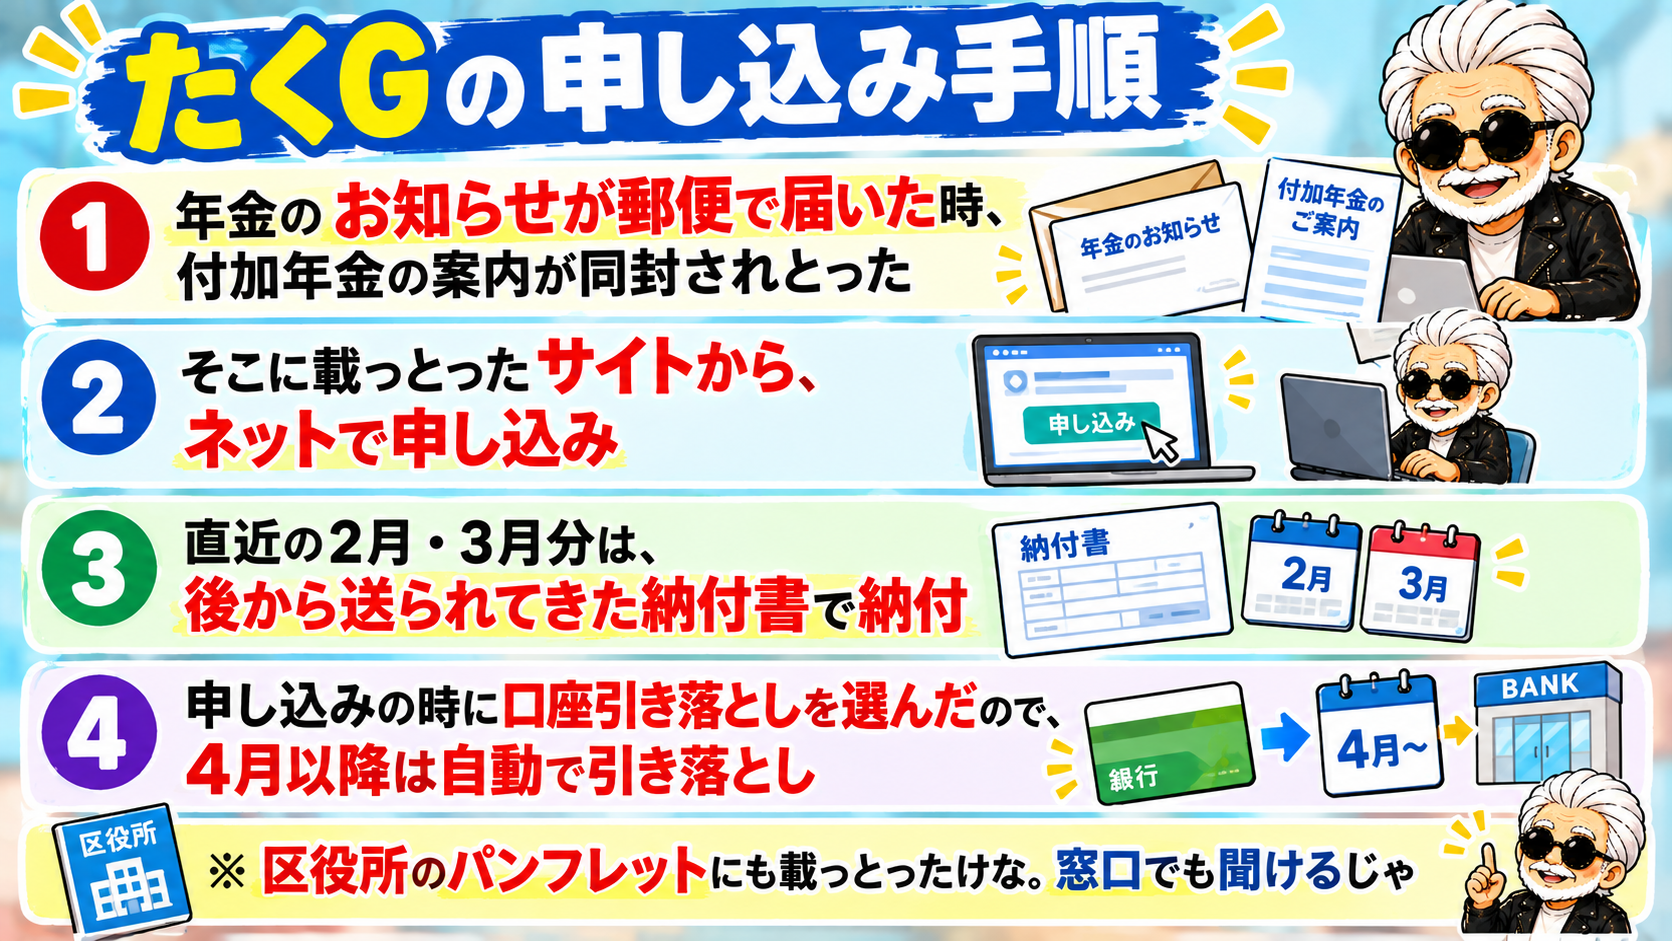
どうやって申し込んだかも話しとくじゃ。
📋 たくGの申し込み手順
① 年金のお知らせが郵便で届いた時、付加年金の案内が同封されとった
② そこに載っとったサイトから、ネットで申し込み
③ 直近の2月・3月分は、後から送られてきた納付書で納付
④ 申し込みの時に口座引き落としを選んだので、4月以降は自動で引き落とし
※ 区役所のパンフレットにも載っとったけな。窓口でも聞けるじゃ
2つめ:前納の割引
国民年金はまとめて先に払うと、割引になるんじゃ。ワシは2026年4月分から2028年1月分までの22ヶ月分を、一括で払ったじゃ。
| 払い方 | 金額 |
|---|---|
| 毎月払った場合(17,510円 × 22ヶ月) | 385,220円 |
| まとめて前納した場合 | 374,350円 |
| 差額(割引) | 10,870円 お得 |
1万870円じゃ。 手続きはお知らせにあったサイトで選ぶだけ、支払いは4月末に口座から引き落としじゃった。ただし——まとまった額が一度に出るけな。そこは注意じゃ。手元に余裕がある方には、やる価値があると思うじゃよ💰
⑥ 年金にも税金がかかる〜二重取りじゃと思っとったが〜
それとな、調べとって**「ん?」と思ったこと**があるんじゃ。もらう年金にも、税金がかかるんじゃよ。ワシは正直、こう思ったじゃ——
💬 「税金を払った残りから積み立てた年金に、また税金がかかるんか? 二重取りじゃろ!」
そう思わんかね? ワシはしばらく、ぷりぷり怒っとったんじゃ(笑)
——ところがな。調べてみたら、ワシの勘違いじゃった。
💡 年金保険料は「社会保険料控除」の対象じゃった
払った年金保険料は、その年の所得からまるごと差し引かれとる
→ つまり払う時には、税金がかかっとらんかった
前に「退職1年目の税金」の回で、在職中の天引きが社会保険で約104万と話したじゃろ。あれな——年末調整で、ちゃんと所得から引かれとったんじゃ。気づいとらんかっただけでな。つまり**「入る時に引いて、出る時に課税する」**という仕組みじゃったわけじゃ。二重取りじゃなかったんじゃよ。
💬 「文句を言う前に、調べてよかったじゃ」
それと、もう一つ分かったことがあるじゃ。年金には**「公的年金等控除」というものがあってな。一定の額までは、税金がかからん仕組みになっとるんじゃ。ワシの場合は年190万じゃけ、控除を引いても課税される側じゃな。じゃが年金が少ない方は、かからんこともある**ということじゃ。
※ 控除の額や条件は改正で変わるし、他の収入があるかでも違うけな。**正確なことは、必ず税務署か年金事務所で確認してくれい。**ワシもそこは専門家じゃないけな🙏
⑦ まとめ〜ワシは67歳からもらうことにしたじゃ〜
今日の話を、まとめるじゃよ。
📋 今日のまとめ
① ねんきん定期便で見るのは3つだけ(棒グラフ/払った合計/QRコード)
② ワシは1,489万円払って、65歳から年190万。約73歳で元が取れる計算じゃ
③ 繰り下げても、逆転はいつも「受給開始+約12年」
④ 付加年金(月400円・2年でモト)と前納の割引(1万870円)
⑤ 年金にも税金はかかる。じゃが払う時には控除されとった——二重取りじゃなかった
で、ワシがどうするか——じゃ。今のところ、2年だけ遅らせて「67歳から」もらおうと思うとる。
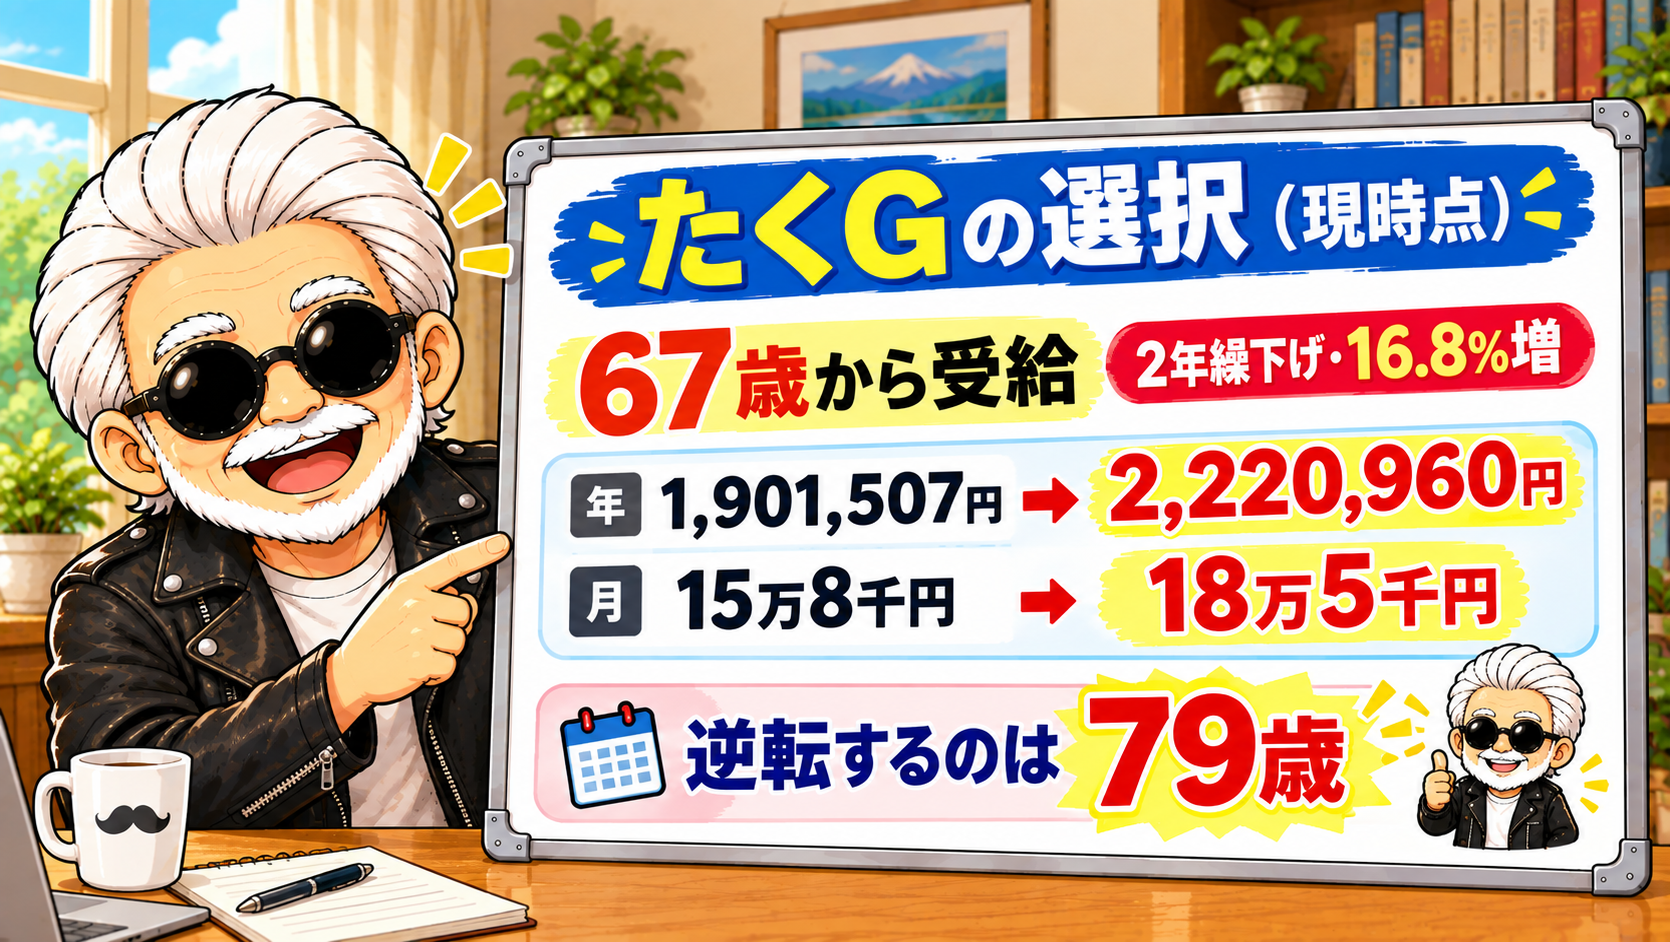
💴 たくGの選択(現時点)
67歳から受給(2年繰下げ・16.8%増)
年 1,901,507円 → 2,220,960円(月15万8千円 → 18万5千円)
逆転するのは 79歳
なんで2年か。「すぐもらう」でも「目一杯待つ」でもなく、間を取ったんじゃ。理由は3つあるけな。
理由その1。制度が変わるかもしれんけな。 年金はこれまでも見直されてきたじゃろ。これから支給額が下がったり、もらえる年齢が上がったりせんとも限らん。じゃけ**「もらえるうちに、もらっておく」**方が安心じゃないかとな。
理由その2。お金の価値が下がっていくけな。 ここ数年、物の値段が上がっとるじゃろ。同じ金額でも、10年後に買えるものは減っとるはずじゃ。「待てば増える」と言われても——その頃の1円は、今の1円より軽いかもしれんけな💸
そして理由その3。これが一番大きいじゃ。
💬 「生きているうちに使え、じゃ」
ワシは去年、がんの手術をしたんじゃ。先のことは分からんと、身にしみて分かったけな。それに——お金は、使える体があってこそじゃろ。90歳で年金が多いより、70歳で山に登れる方がええ——ワシはそう思うとるじゃ🗻
それとな、最後に1つ知っといてほしいことがあるじゃ。厚生年金と国民年金は、別々に考えることもできるらしいんじゃ。つまり**「片方は早めにもらって、片方は遅らせる」**という選び方もあるということじゃな。全部まとめて決めんといかんわけじゃないけな💡
——もちろん、ワシの選択が正解じゃとは言わんじゃ。長く働く予定の方、健康に自信のある方は、しっかり繰り下げた方がええかもしれん。正解は人それぞれじゃ。大事なのは——**「知らんまま、なんとなく決めん」**ということじゃと思うじゃよ。
💬 「まずは、定期便を開けてみてくれい」
おわりに
年金、みなさんはどう考えとるかね。何歳からもらうつもりか——ぜひコメントで教えてくれい。ワシも参考にしたいけな。
それと次回じゃ。前に「国民健康保険が43万円安くなった」という話をしたじゃろ。あれな——「どうやって申請したか」を話しとらんかったんじゃ。次回は役所の窓口で、実際に何をしたかを全部話すけな。
今日も最後まで読んでくれて、ありがとうな。このチャンネルでは、58歳で初めて入院した体験から学んだ、健康・お金・生活・人生観について、正直に話しとるじゃよ。
参考になったよ、という方は、よかったらコメントで教えてくれい。
それじゃあ、また! バイならじゃ〜。
※ 年金額は加入期間・収入・家族構成で人それぞれじゃ。あくまでワシの実例として参考にしてくれい。
※ 繰下げの損益分岐は税金・社会保険料を考えとらん単純計算じゃ。正確なことは年金事務所で確認してな。
※ 制度は変わることがあるけな。2026年時点の話じゃ。