税金を124万円払った。じゃが資産は6万円しか減っとらんじゃ
こんにちは、たくGじゃよ。
前回の最後に、ワシ、こう言うたじゃろ。「退職して1年。収入はゼロ。税金は124万円も払った。さて、ワシの資産はいくら減ったと思う?」と。今日はその答え合わせじゃ。
先に言うておくとな。ワシが会社を辞めたのは去年の12月31日じゃ。つまり今年の1月1日から、まるっと無職。じゃけ今日話すのは、1月からこの10月まで——10ヶ月分の実物の数字じゃ。
税金は124万円。国保・住民税・国民年金——これな、前の年の収入で計算されるけな。つまり収入が無くなった年に、人生でいちばん高い請求が来るんじゃ。よう出来た仕組みじゃのう(笑) 普通なら200万、300万は減っとるじゃろと思うはずじゃ。ワシもそう覚悟しとった。じゃが——
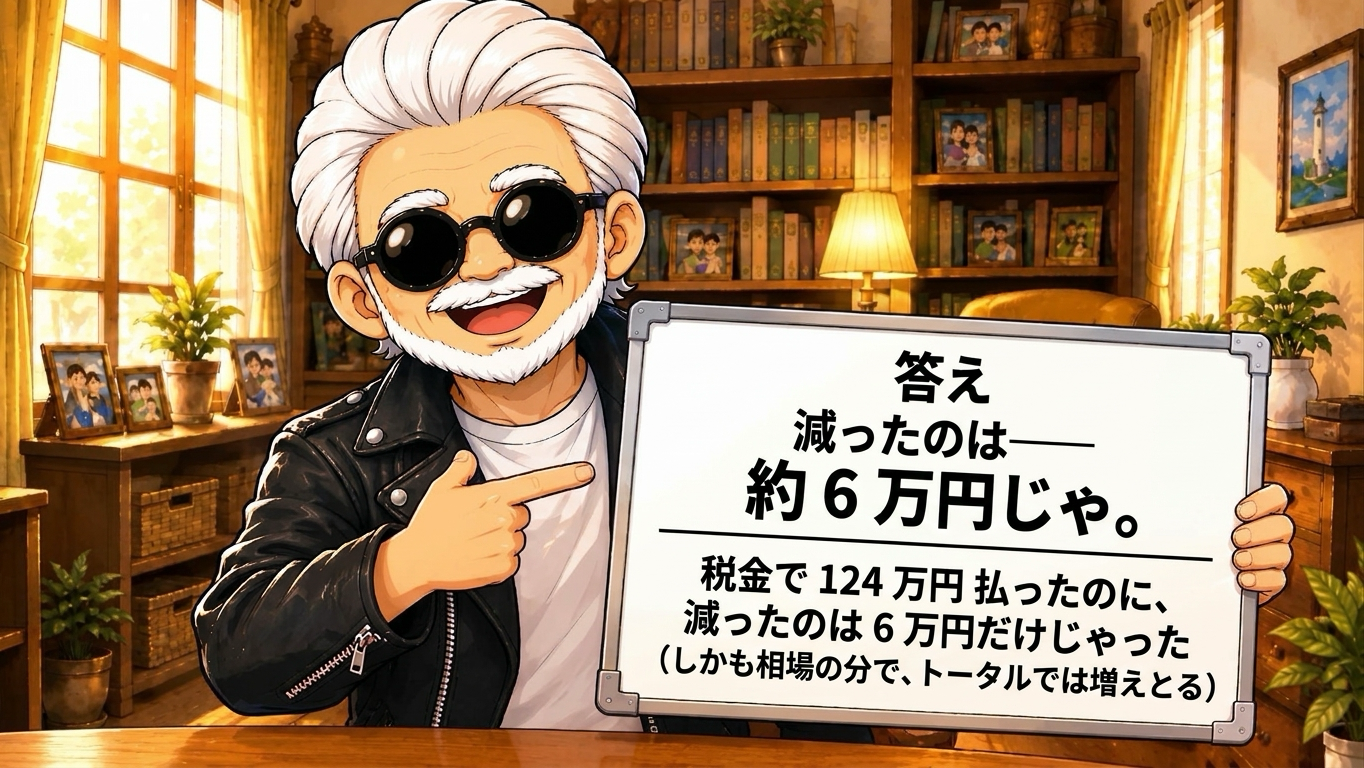
🎬 答え
減ったのは——約6万円じゃ。
税金で 124万円 払ったのに、減ったのは 6万円だけ
(しかもつみたての分で、トータルでは増えとる)
「え、なんでじゃ」と思うじゃろ。ワシも並べてみて、びっくりしたけな。じゃけ今日は、そのタネを全部明かすじゃ。 先に言うとくと、これは自慢話じゃない。タネを明かしたら「なんじゃ、当たり前じゃろ」と言われるやつじゃ(笑) じゃが、その「当たり前」の中に、これから辞める方に役に立つことが1つある。そこを一番時間をかけて話すけな。最後まで見ていってくれい!
目次【開く/閉じる】
① タネ明かし その1|「収入ゼロ」を支えた2つの制度
まず1つめのタネじゃ。前回ワシ「収入はゼロ」と言うたじゃろ。あれな——**「会社からの給料がゼロ」**という意味じゃ。正直に言うと、今年の8月まで、ワシはほとんど働いとらんかったんじゃ。
じゃあ何で食えとったか。2つの制度に助けられとったんじゃよ。
🎬 ワシを支えた2つの制度
① 傷病手当金(健康保険)→ 病気やケガで働けん時に、給料の約3分の2が出る
② 失業給付(雇用保険)→ 仕事を探しとる間、一定期間もらえる
→ この2つで 月およそ22万円じゃった
ワシは58歳で大腸がんの手術をしたじゃろ。入院して、手術して、働けんかった。その間を支えてくれたのが傷病手当金じゃ。体が戻ってから失業給付に切り替わった。
この22万という額、出すか迷うたんじゃが——出すことにしたじゃ。金額は人によって全然違うけな。じゃが「だいたいこれくらい出る」という目安は知っとった方がええじゃろ。ワシの実物として見てくれい。
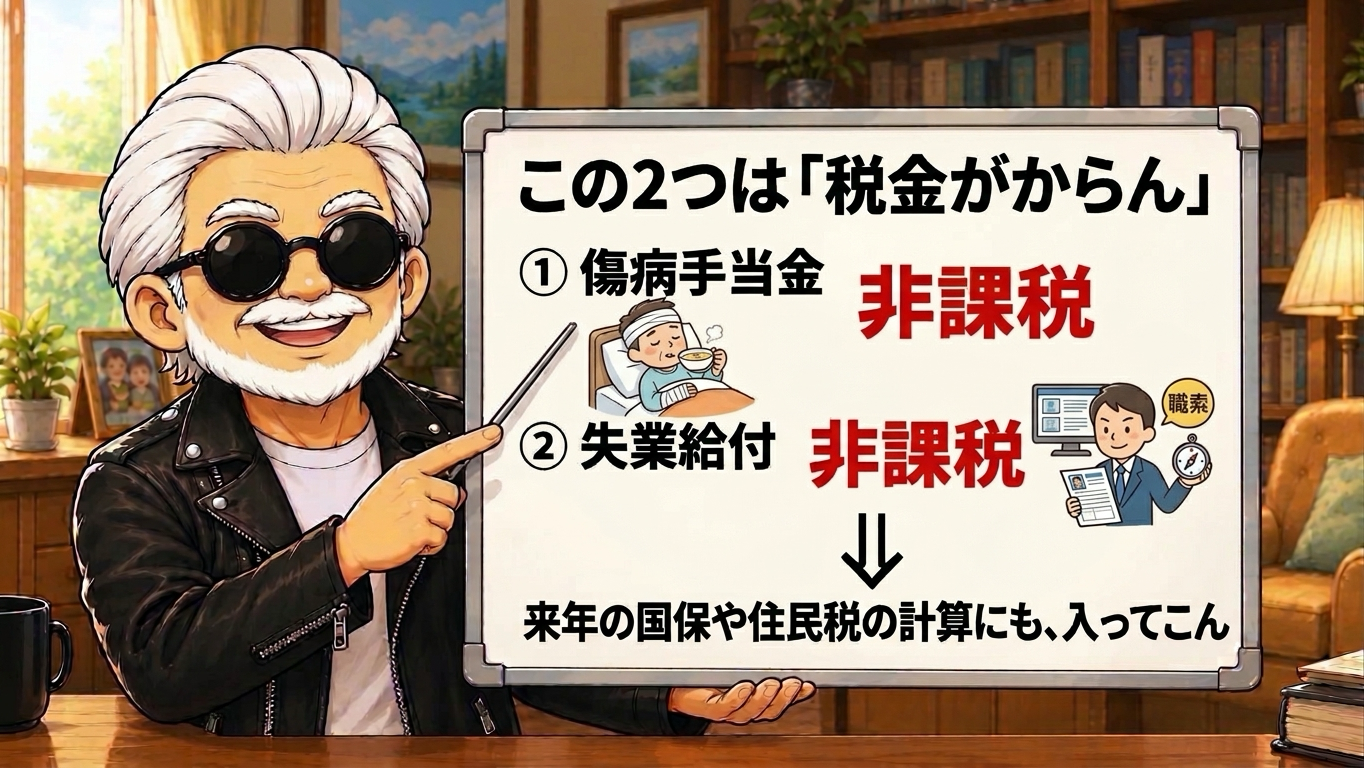
ここで1つ、知っといて損がない話じゃ。この2つは同時にはもらえん(順番じゃ)。そして大事なのがこれ——
💡 この2つは「税金がかからん」
傷病手当金 …… 非課税/失業給付 …… 非課税
→ 来年の国保や住民税の計算にも、入ってこん
これ、けっこう大きいじゃろ。——まあ、ワシは後から知ったんじゃけどな(笑) それと、病気で働けん時は**失業給付の「受給期間の延長」**という手続きができる。知らんと期限切れになることがあるけな。
ワシも全部きれいに分かっとったわけじゃない。金額も期間も人によって違うし、手続きの期限もある。ワシは専門家じゃないけ、詳しいところはハローワークと会社の健康保険のところで聞いてくれい。 ただ1つだけ——**「辞める前に、この2つを調べておけ」**じゃ。知っとるか知らんかで、1年分の暮らしが変わるけな🙏
② 【今日いちばん大事】固定費は、会社員のうちに下げとった
さて。ここが今日いちばん言いたいことじゃ。2つめのタネはな——固定費が、もう下がっとったということじゃ。
よう聞かれるんじゃよ。「退職してから、どうやって節約したんですか」と。——答えは、**「退職してからは、何もしとらん」**じゃ。
💬 「固定費を下げるのは、辞めてから始めるんじゃない。会社員のうちにやっとくんじゃ」
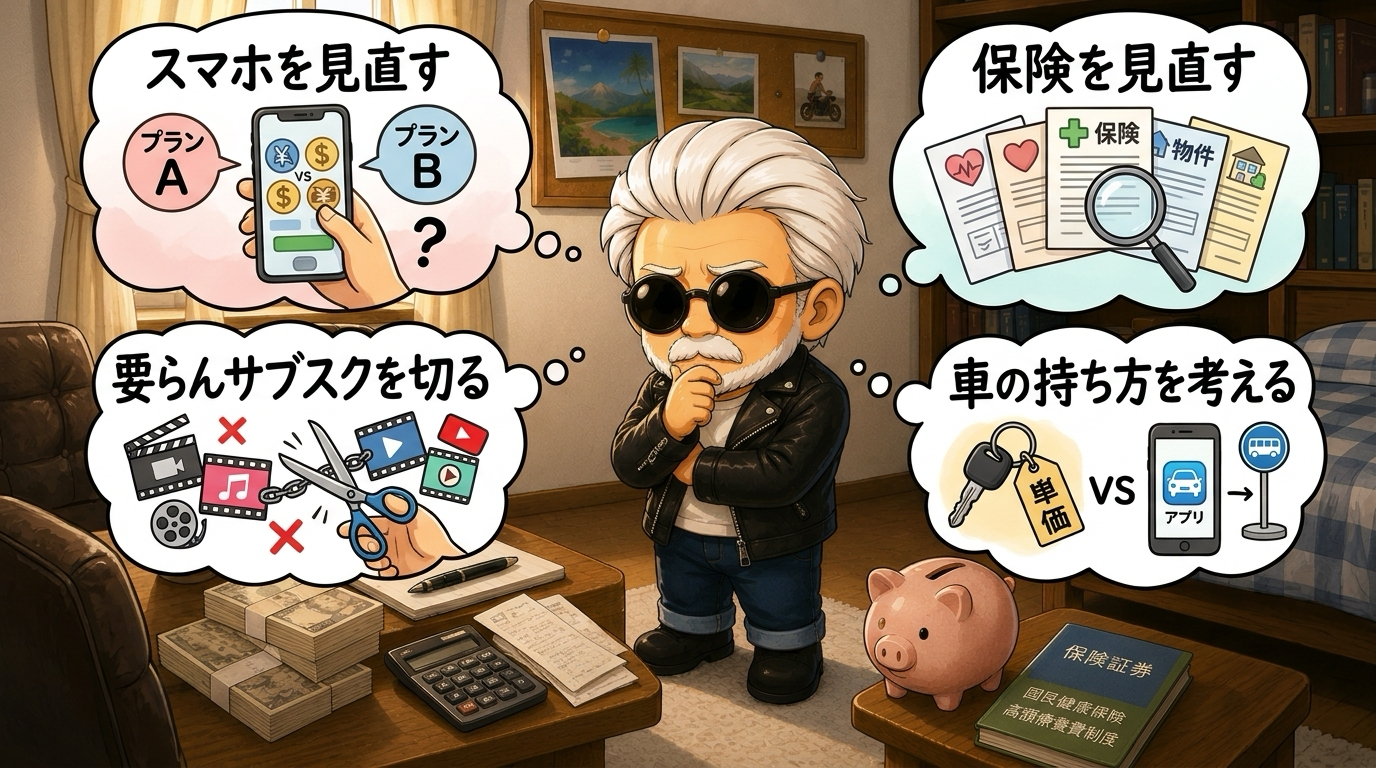
スマホを見直す、保険を見直す、要らんサブスクを切る、車の持ち方を考える——何年もかけて、少しずつじゃ。じゃけ退職した時には、もう下がりきっとったんじゃよ。
やってみて分かったことがある。固定費を下げるのには、時間がかかるんじゃ。
🎬 なんで「辞めてから」じゃ遅いのか
・スマホの乗り換え …… 違約金、タイミング待ち
・保険の見直し …… 健康なうちじゃないと入り直せん
・車や住まい …… 何ヶ月もかかる
・サブスク整理 …… 1つずつ契約を見んといかん
→ どれも「今日やって明日下がる」ものじゃない
特に保険じゃ。これはワシ、身にしみとる。病気をしてからじゃと入り直せんことがあるけな。元気なうちにしか、できん見直しがあるんじゃよ。
それと、もっと大事な理由がある。会社員の時は給料が入っとるじゃろ。だから**「下げても生活が苦しくならん」**。下げた分がそのまま貯金やつみたてに回るだけじゃ。じゃが収入が減ってから下げようとすると——それは「我慢」になるんじゃよ。
💬 「給料があるうちに下げると”貯金”になる。収入が減ってから下げると”我慢”になる。——同じことをしとるのに、別物じゃ」
じゃけ、これから辞めようという方に言いたいのは**「辞める日が決まってからじゃなく、今から下げ始めてくれい」**じゃ。ワシが月16万7千円で暮らせとるのは、辞めてから頑張ったからじゃない。会社員のうちに、何年かけて仕込んだからじゃ。ここが、今日いちばん持って帰ってほしいところじゃ💡
③ 【全公開】月16万7千円の中身を全部見せるじゃ
では、その16万7千円の中身を全部出すじゃ。ワシの家は3人暮らし——ワシ、嫁、息子じゃ。
| 項目 | 金額 | 中身 |
|---|---|---|
| 🍚 食費・生活費(嫁へ) | 約70,000円 | ここに笑える話があるじゃ |
| 💡 光熱費 | 約30,000円 | 電気・ガス・水道 |
| 👛 ワシのこづかい | 25,000円 | これで全部やりくり |
| 📱 通信費・サブスク | 約23,500円 | 内訳は後で全部出す |
| 🚗 駐車場 | 18,500円 | これは削れんかった |
| 合計 | 月 約16万7千円(年 約200万円) |
3人でこれじゃ。ただし——ごまかさんで言うておくじゃ。
⚠️ ここに入っとらんもの
税金・社会保険料は、この16万7千円に入っとらんけな。
それが前回話した 年124万円 ——月に直すと 約10万円。
→ つまり実際に出ていっとるのは 月 約27万円じゃ
「退職後は月16万で暮らせる」——そんな甘い話じゃないけな。税金が、いちばん重いんじゃ。
さて、「食費7万に笑える話がある」と言うたじゃろ。ワシな、毎月はじめに嫁に3万5千円渡して「これでやりくりしてくれい!」と言うんじゃ。そしたら月の後半に必ず**「足りんよ」と来て、追加で3万円——結局約7万円**じゃ(笑) 毎月じゃ、一回も例外がない。
で、考えてな。「はじめから7万渡したらどうなるか」と。——答えはもう分かっとる。渡された分は、ちゃっかり使い切るけな(笑) じゃけワシは、わざと厳しく渡しとるんじゃ。分かった上でやっとる、これがワシの家計管理じゃ。まあ、おかげで家が回っとる。感謝しとるよ😊
もう1つ、通信費とサブスクの中身じゃ。自分で並べてみて、ちょっとびっくりした。
| 項目 | 月額 | |
|---|---|---|
| 📱 スマホ(ahamo) | 6,500円 | メイン |
| 📱 楽天モバイル | 1,081円 | 2台目・ほぼ最低料金 |
| 📶 モバイルWiFi | 4,183円 | 外でも使える |
| 🌐 光回線 | 3,850円 | 家のネット |
| 🤖 Claude(AI) | 3,600円 | 台本の相談 |
| 🎬 Adobe(動画編集) | 3,280円 | Premiere Pro |
| その他 | 1,000円 | |
| 合計 | 約23,500円(年 約28万円) |
年28万、けっこうな額じゃろ。じゃが下の2つ——ClaudeとAdobeは動画を作るための道具じゃ。ワシは個人事業の届けを出しとるけな、これは経費として計上しとるじゃ。退職して何か始めようという方——ここは早めに調べておくとええ。どこまでが経費かは人によって違うけ、税務署か税理士さんに聞いてくれい(ワシも専門家じゃないけな)。
④ タネ明かし その3|9月から本格的に働き出した
3つめのタネはな、単純じゃ。この9月から、本格的に働き出したんじゃよ。
🎬 入ってくる金の、変わり方
〜8月:傷病手当・失業給付 22万 + ビルメンテナンス 5万 = 月 27万円
9月〜:🚴 Uber(配達) 25万 + ビルメンテナンス 5万 = 月 30万円
Uberは週に30〜40時間くらい。けっこう走っとるよ(笑)
じゃがな。このUber、金のためだけに始めたんじゃないんじゃ。手術して退院した後、体力が見事に落ちとってな。坂を登るのもしんどかったんじゃ。そこで始めたのがこれじゃ。
🎬 なんでUberを選んだか
① 手術あとのリハビリになる
② 登山の体力作りになる
③ 自分の体調で、やる・やらんを決められる
④ ついでに金になる
→ 一石四鳥じゃ
毎日体を動かして金をもらえるんじゃ。ジムは金を払って体を動かすじゃろ。こっちは逆じゃ。前回「ジムは行かん、0円で体を動かしとる」と言うたが、こっちは0円どころかもらえるけな(笑)
実際な、あの坂もしんどかった体が、**富士山に登れるようになった**んじゃよ。手術した体で、富士山じゃ。自分でもちょっと信じられんかったけな。
ああ、じゃが1回だけ登れんかった山がある。**駒ヶ岳**じゃ。登山口まで行ったら——ロープウェイが故障して動かんかったんじゃ(笑) 山が悪いんじゃない、ワシの体も悪くない、機械が壊れとった。まあ、1週間後にリベンジして、ちゃんと登ったけどな🗻
断っとくと、これは誰にでもできる話じゃないけな。自転車に乗れる体があって、時間が自由で、手術のあとが順調じゃった——その上での話じゃ。体の具合は人それぞれじゃけ、真似せんでええ。主治医に相談してからにしてくれい🙏
⑤ 10ヶ月分を全部並べる|そして来年はどうなるか
タネは全部明かしたけな。1月からの10ヶ月分を、全部並べてみるじゃ。
🧮 出ていった金
生活費 16万7千円 × 10ヶ月 = 約167万円
税金・社会保険料(今年の分)= 約124万円
合計 約291万円
🧮 入ってきた金
1月〜8月 月27万 × 8ヶ月 = 約216万円
9月〜10月 月30万 × 2ヶ月 = 約60万円
配当金 = 約8〜9万円
合計 約285万円
並べると、こうなるじゃ。
🧮 差し引きすると
入った 285万円 − 出た 291万円 = マイナス 約6万円
→ これが「減った額」じゃ
マイナス6万円じゃ。 税金で124万円も払ったのに、減ったのは6万円。124万のうち、118万は働いて取り返したということじゃな。種明かしは、これで終わりじゃ。がっかりしたかね(笑)
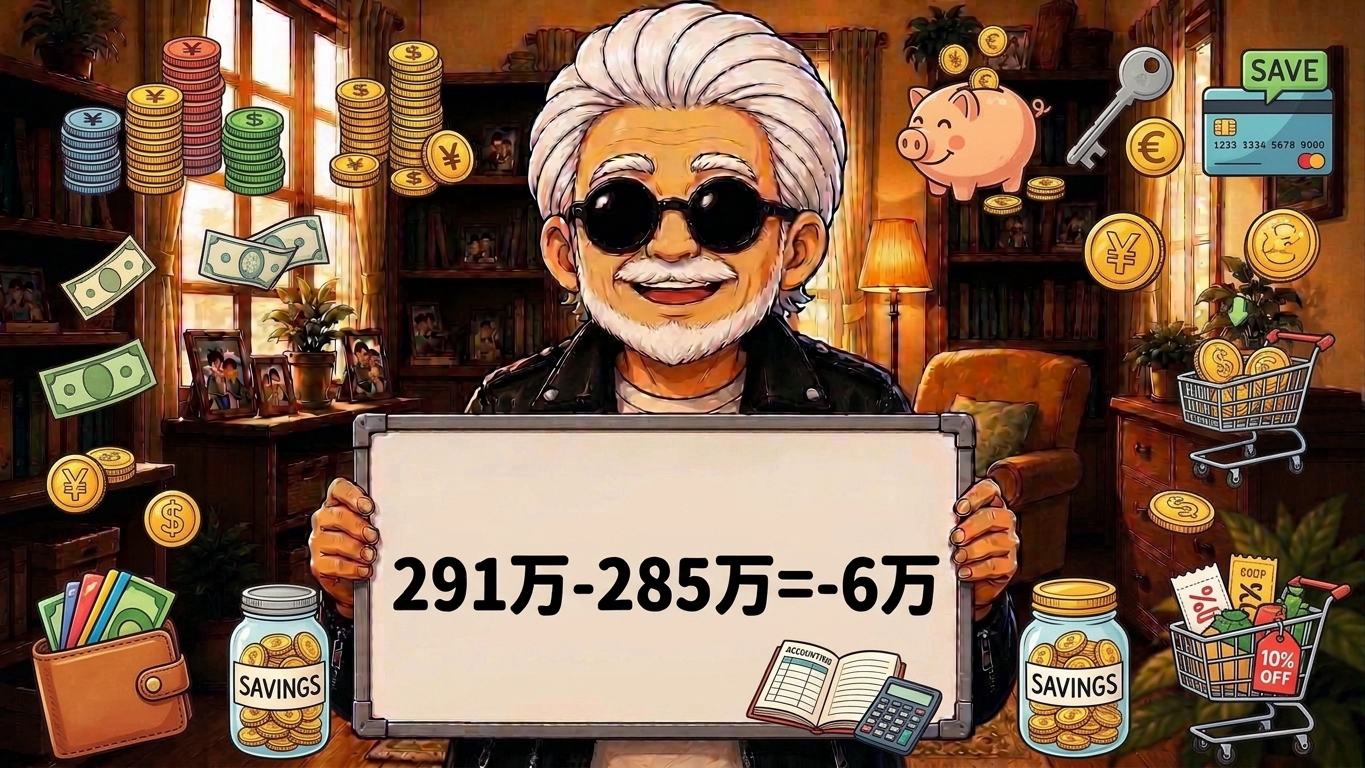
1つ、数え方を白状しておくじゃ。この税金124万円は今年1年ぶんの額をまるごと入れとる。じゃが生活費の方はまだ10ヶ月ぶんじゃ。つまり自分に厳しめに数えとるんじゃよ。11月と12月は働いた分がそのまま乗るけな。年末までいったら、たぶんプラスに転じるじゃ。そこは年明けにまた報告するけな(笑)
それと、6万マイナスなのに資産はトータルで増えとると言うたじゃろ。つみたての分が増えたんじゃ。オルカン、S&P500、配当の出る株——あとはビットコインも少し混ざっとる。じゃがここははっきり言うておく——
💬 「増えたのは、ワシが上手だったからじゃない。——この1年、相場が上がったからじゃ」
ワシの力じゃない。たまたま相場が良かっただけじゃ。来年、同じだけ下がることもあるけな。その時は「減ったじゃ」とちゃんと報告する。上がった時だけ報告するのはずるいけな。
ビットコインについては——すすめる話じゃないけ、はっきり言うておく。真似せんでええ。 ワシは「無くなっても困らん額」でやっとるだけじゃ。投資そのものも、やれと言うとるんじゃないぞ。減ることもあるけ、やるかどうかは自分で決めてくれい🙏
それとな、数字を並べとって面白いことに気づいたんじゃ。今の形で計算したら——毎月の収入30万 − 生活費16万7千円 = 残り13万3千円。ワシが毎月つみたてとるNISAの額が13万。ほぼぴったりじゃった。やっとることは会社員の時と何も変わっとらん。給料の出どころが変わっただけじゃ。
最後に来年の話じゃ。この税金124万円は「辞める前の年の収入」で計算された額じゃろ。
🎬 来年は、ここが変わるじゃ
今年の税金 …… 会社員の時の収入で計算 → 124万円
来年の税金 …… 今の収入で計算 → 大きく下がる見込み
(しかも傷病手当・失業給付は非課税じゃけ、ここに入ってこん)
→ 一番きつい年は、もう終わった
退職した直後の1年——ここが谷底じゃ。収入が無くなった年に、いちばん高い請求が来る。そこを越えれば下がる。ワシは今、そこを越えたところじゃ。
💬 「退職して最初の1年ぶんは、別に用意しておいた方がええ。——ここが一番きつい年じゃけな」
💡 辞める前に調べておく4つ
① 国民健康保険はいくらになるか(市役所で試算してもらえる)
② 住民税は辞めた後も来る(前の年の収入で計算)
③ 国民年金はいくらか
④ 減免の制度があるか(Vol.35で話したやつ)
→ この4つを足した額が、辞めた直後の1年に必要な金じゃ
④の減免については前に1本作っとるけな。気になる方はそっちも見てくれい📄
⑥ まとめ|一番の資産は、動く体じゃ
今日の答えを、もう一度言うじゃ。
🎬 今日のまとめ
✅ 減ったのは 約6万円だけ(つみたての分で、トータルでは増えとる)
✅ タネ① 傷病手当金と失業給付に支えられた(しかも非課税)
✅ タネ② 固定費は会社員のうちに下げとった ←★これが一番大事
✅ タネ③ 9月から働き出した(Uberはリハビリも兼ねとる)
✅ 増えた分は相場のおかげ。ワシの力じゃない
✅ 一番きつい年は、もう終わった
並べてみて、改めて思うたことがある。退職する前は「資産がどんどん減っていくんじゃろうな」と覚悟しとった。正直、不安じゃったよ。じゃが実際にやってみたら、6万しか減らんかった。なんでかと言うたら——制度に助けられて、固定費が低くて、そして働けたからじゃ。
💬 「金の話をしとるようで、結局これは”体の話”じゃったんじゃ」
体が動くから、働ける。働けるから、資産が減らん。 ワシは58歳で手術をしたけな。一度、体が動かんようになる怖さを知っとるんじゃ。じゃけ、こう思うようになった——
💬 「一番の資産は、貯金でも株でもない。——動く体じゃ」
金は、体が動けば後からついてくる。じゃが体が止まったら、金では買い戻せんけな。手術のあと、坂を登るのもしんどかった体が、富士山に登れるようになった。あれが、ワシにとってこの1年でいちばん増えた資産じゃ。だからワシは、今日も自転車に乗るじゃ🚴
おわりに
みなさんはどうかね。月いくらで暮らしとるか、それと「辞めた後の税金でびっくりした」という方——ぜひコメントで教えてくれい。ワシも知りたいけな😊
今日も最後まで読んでくれて、ありがとうな。このチャンネルでは、58歳で初めて入院した体験から学んだ、健康・お金・生活・人生観について、正直に話しとるじゃよ。
参考になったよ、という方は、よかったらコメントで教えてくれい。
それじゃあ、また! バイならじゃ〜。
※ 傷病手当金・失業給付の金額と期間は人によって全然違う。手続きには期限もあるけ、ハローワークと健康保険のところで確認してくれい。
※ 税金・社会保険料の額は、住んでいる市町村・前年の収入・家族構成で全然違う。あくまでワシの例として見てくれい。
※ 経費になるかどうかは人によって違う。税務署か税理士さんに確認してくれい。
※ 投資は減ることもある。ワシは専門家じゃないけ、やるかどうかは自分で決めてくれい。
※ 運動や仕事は体調に合わせてな。手術や治療のあとの方は、主治医に相談してからにしてくれい🙏